Heb je meer dan €59.357 spaargeld? In de deal die de WW-bezuiniging schrapt, betaal jij mogelijk mee
Samenlevingmaandag, 28 september 2026 om 5:14
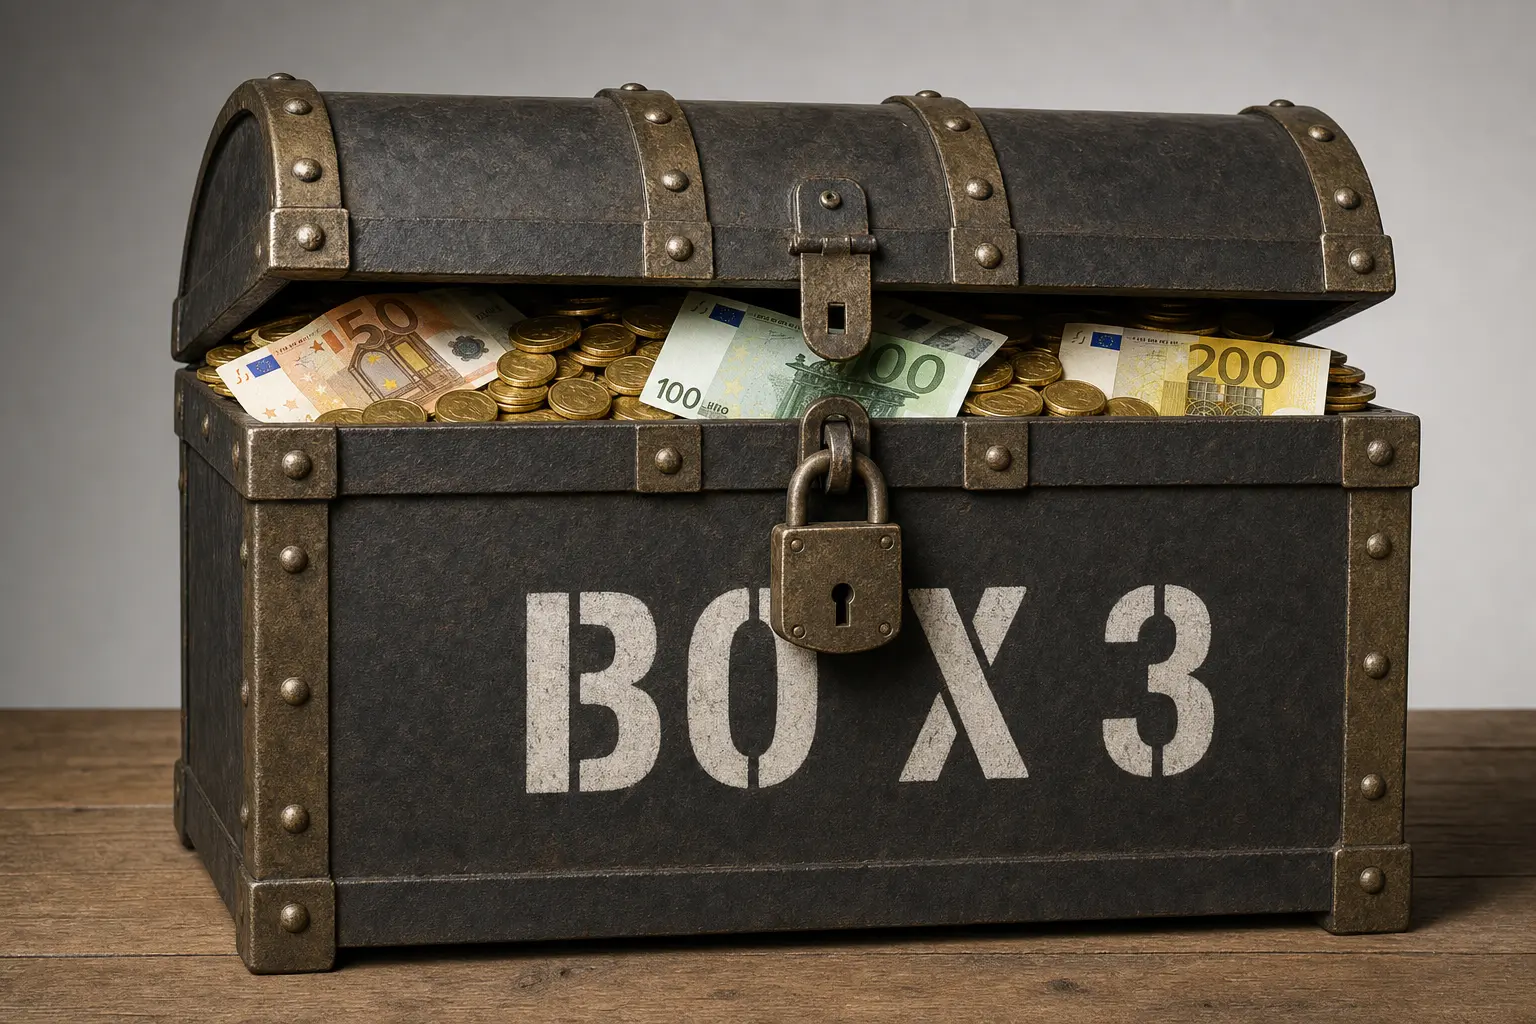
Heb je een flinke spaarrekening of een beleggingsrekening? Dan zit er in het nieuwe aanbod van het kabinet een onderdeel dat vooral jou raakt. Om het gat in de begroting te dichten wil het kabinet dat het algemene heffingsvrije deel omlaag gaat, waardoor bezitters van vermogen al vanaf een lager bedrag belasting betalen, zo meldt het ANP via FOK.nl. Hoe laag die grens wordt, is nog niet bekend.
Eerder schreven wij Uitgelekt: kabinet wil cruciale eis van Pro inwilligen, over het politieke aanbod aan de oppositie. In dit stuk kijken we naar de andere kant: wie de rekening krijgt, en wat een lagere vrijstelling voor jouw spaargeld kan betekenen.
Een nieuwe box 3 kost eerst meer dan 10 miljard
Het kabinet wil per 2028 versneld overstappen op een volledige vermogenswinstbelasting, die ook gaat gelden voor beleggingen in aandelen en obligaties. Beleggers rekenen dan pas af met de Belastingdienst over het werkelijke rendement, nadat ze een belegging hebben verkocht.
Dat heeft een prijs. Omdat de belasting pas bij verkoop wordt betaald, ontstaat er de eerste jaren een gat in de begroting van meer dan 10 miljard euro. Tegelijk verdwijnen de bezuinigingen op de WW en de WIA volgens het aanbod helemaal; de kosten moeten elders op de rijksbegroting worden opgevangen.
Wie de rekening krijgt
Volgens het ANP-bericht moet het geld op een andere manier bij vermogenden vandaan komen, vooral via box 2. Daarvoor liggen drie maatregelen op tafel:
- Lenen bij de eigen bv: vermogende ondernemers gaan meer belasting betalen doordat ze minder belastingvrij geld kunnen lenen van hun eigen bv.
- Tijdelijk lager box 2-tarief: dat moet ondernemers aansporen sneller winst uit te keren, wat op korte termijn eenmalig veel belastinggeld oplevert.
- Een lagere vrijstelling in box 3: die raakt niet alleen ondernemers, maar iedereen met spaargeld of beleggingen boven de grens.
Ook De Belegger wijst erop dat tegenover de gunstigere box 3 mogelijk een rekening in box 2 en bij de belastingvrije ruimte staat.
De bv-maatregelen raken een kleine groep. De lagere vrijstelling raakt iedere spaarder boven de grens.
Dit is de grens nu
Het heffingsvrij vermogen in 2026 is € 59.357 zonder fiscale partner en € 118.714 met fiscale partner. Voor 2027 stonden er op Prinsjesdag geen box 3-maatregelen in het Belastingplan. Wel stijgt de grens volgens de bestaande wet naar € 60.098.
Een verlaging is niet nieuw. Het kabinet-Schoof wilde het heffingsvrije vermogen verlagen van 57.684 euro naar 51.396 euro, maar de Tweede Kamer ging daar niet mee akkoord. Wat een verlaging oplevert, rekende het huidige kabinet half september al door: een verlaging van het heffingsvrije vermogen met 10.000 euro levert structureel 231 miljoen euro op, meldt Accountancy Vanmorgen.
Rekenvoorbeeld: stel dat de grens terugzakt naar €51.396
Het nieuwe bedrag is nog niet bekend. Het is ook onduidelijk of de verlaging in het huidige stelsel komt of pas in de nieuwe vermogenswinstbelasting. Als ijkpunt nemen we daarom het eerder geschrapte bedrag van €51.396 per persoon, met de regels van 2026. Over spaargeld boven de vrijstelling betaal je 36% belasting over een forfaitair rendement: 1,28% op spaargeld, 6,00% op beleggingen en overige bezittingen (beide voorlopige percentages). De bedragen hieronder zijn indicatief, voor alleen spaargeld en zonder schulden.
- Alleenstaande met €55.000 spaargeld: nu betaal je niets. Bij een grens van €51.396 wordt €3.604 belast, goed voor ongeveer €17 per jaar.
- Alleenstaande met €70.000 spaargeld: nu wordt €10.643 belast, ongeveer €49 per jaar. Bij de lagere grens wordt dat €18.604, ongeveer €86 per jaar. Zo'n €37 meer.
- Stel met €150.000 spaargeld: nu wordt €31.286 belast, ongeveer €144 per jaar. Bij een gezamenlijke grens van €102.792 wordt dat €47.208, ongeveer €218 per jaar. Zo'n €73 meer.
- Belegger: door het hogere forfait van 6% kost elke €10.000 die extra onder de belasting valt ongeveer €216 per jaar.
Voor spaarders gaat het dus om tientallen euro's per jaar, voor beleggers om meer. Let op: ook wie nu nét onder de €59.357 zit, kan belastingplichtig worden.
Nog niets op papier
Alles hierboven komt uit wat Haagse ingewijden over het aanbod van zaterdag vertelden. Volgens De Belegger staat er nog niets op papier. Vóór de Algemene Financiële Beschouwingen van 1 en 2 oktober moet er een brief met het uitgewerkte voorstel naar de Tweede Kamer. Pas in die brief staat hoe ver de vrijstelling omlaag gaat. Daarna moeten Heinen en Eerenberg op 5 oktober in de Eerste Kamer tekst en uitleg geven over de toekomst van het stelsel.
„Onthoud wat er nog niet is: een tekst, een tarief en een dekking.”- De Belegger
Wat je nu kunt doen
- Tel je box 3-vermogen op: spaargeld, beleggingen en overige bezittingen min schulden. Zit je tussen de €51.000 en €60.000 per persoon, dan val je mogelijk voor het eerst onder de belasting.
- Heb je een fiscaal partner? Dan tellen jullie vrijstellingen samen. Kijk naar het totaal, niet alleen naar je eigen rekening.
- Onderneem niets overhaast. Zolang de brief er niet ligt, is er geen bedrag, geen ingangsdatum en geen wet.
- Volg de kabinetsbrief die vóór 1 oktober naar de Kamer moet: daarin staat het nieuwe bedrag.
- Heb je een eigen bv met een lening aan jezelf? Bespreek met je adviseur wat strengere leenregels en een tijdelijk lager box 2-tarief voor jou betekenen.
Bronnen
POPULAIR NIEUWS
In dit Europese land zijn trein, tram en bus gratis — terwijl Nederlandse reizigers steeds meer betalen
Ook gewoon spaargeld kan meetellen: dit moet je weten over box 3
Uitgelekt: kabinet wil cruciale eis van Pro inwilligen

Loopt je rentevaste periode af? Met een deels aflossingsvrije hypotheek betaal je al snel ruim €200 per maand meer
Werkenden merken er niets van, gepensioneerden wel: deze inhouding op je AOW en pensioen stijgt in 2027 met tot €293 per jaar
Wanneer moet je voor het laatst je gras maaien? Kijk niet naar de kalender
Loading