Net gestart als zzp'er? Je startersaftrek zakt van €2.123 naar €10, zonder compensatie
Samenlevingdonderdag, 24 september 2026 om 18:30
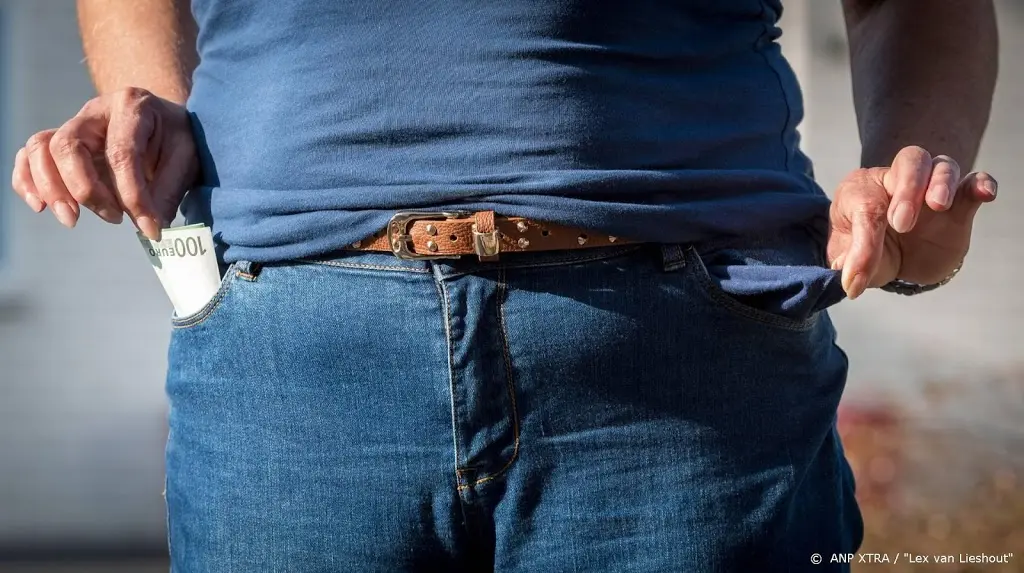
Je bent vorig jaar of dit jaar voor jezelf begonnen en je rekende op drie jaar startersaftrek. Dat voordeel valt per januari vrijwel helemaal weg. De startersaftrek daalt van €2.123 naar slechts €10 in 2027 en verdwijnt in 2028 volledig. Dat staat in het Belastingplan 2027 dat het kabinet op Prinsjesdag naar de Tweede Kamer stuurde. Er komt geen overgangsrecht. Wie in 2025 of 2026 is gestart en nog op drie jaar startersaftrek rekende, krijgt in 2027 nog €10 en daarna niets meer.
Van €3.323 aftrek naar €910
In 2026 kunnen starters hun belastbare winst nog met €3.323 verlagen: €1.200 zelfstandigenaftrek plus €2.123 startersaftrek. In 2027 resteert daar €910 van: de zelfstandigenaftrek zakt naar €900 en de startersaftrek naar €10. De Zaak zette de bedragen voor 2025, 2026 en 2027 eerder op een rij.
Naar schatting 250.000 ondernemers maken gebruik van de startersaftrek. Starters hebben in de eerste jaren vaak lagere inkomsten en hogere kosten, onder meer voor scholing, aansprakelijkheidsverzekering en administratie. De startersaftrek was juist bedoeld om die aanloopperiode draaglijk te maken.
In 2026 trek je als starter nog €3.323 van je winst af. In 2027 is dat nog maar €910.
Zo hard raakt het je portemonnee
Neem een starter met €40.000 winst. In 2026 trekt die €3.323 aan ondernemersaftrek af (zelfstandigenaftrek €1.200 plus startersaftrek €2.123), waarna de winst uitkomt op €36.677. Daarna volgt de mkb-winstvrijstelling van 12,7%. In 2027, met nog maar €910 aan aftrek, stijgt de belastbare winst met ruim €2.100. Bij het tarief van 36,23% dat in 2027 geldt voor inkomens tot €39.247 kost dat zo'n €760 extra belasting per jaar, plus de Zvw-bijdrage.
In de praktijk was de startersaftrek een belastingvoordeel van enkele honderden tot ruim duizend euro per jaar, afhankelijk van het belastingtarief, aldus ZZPnieuws. Bij een belastbare winst onder €75.518 bespaarde de aftrek zo'n €788 netto aan belasting per jaar. Tel je de verlaging van de zelfstandigenaftrek erbij op, dan scheelt de combinatie je als starter al snel zo'n €75 per maand netto. Bij hogere winsten loopt dat verder op.
De startersaftrek was netto bijna €800 per jaar waard. Dat geld is vanaf januari weg.
€10 is geen beleidskeuze, maar een systeemgrens
Waarom €10 en niet gewoon nul? Het kabinet wilde de startersaftrek al per 2027 volledig afschaffen, maar dat bleek niet uitvoerbaar voor de Belastingdienst. Daarom wordt het bedrag eerst verlaagd naar €10. Het Adviescollege toetsing regeldruk schreef dat het bedrag 'niet beleidsmatig bepaald' is, puur gekozen omdat de systemen van de Belastingdienst het niet op nul kunnen zetten.
De maatregel past in een breder patroon. De zelfstandigenaftrek is al jaren stapsgewijs verlaagd: in 2022 was het nog €6.310, in 2027 resteert €900. Het kabinet wil hiermee het fiscale verschil tussen werknemers en zelfstandigen kleiner maken. Tegelijk verdwijnt per 2028 de willekeurige afschrijving voor starters en per 2029 de startersaftrek bij arbeidsongeschiktheid.
Het Belastingplan 2027 raakt meer groepen dan alleen startende zzp'ers. Eerder schreven we over de gevolgen voor gepensioneerden in 2027 en over de aangekondigde afschaffing van de zorgkostenaftrek. De Tweede Kamer stemt op 12 november over de voorstellen.
Wat je nu kunt doen
- Check of je in 2026 nog recht hebt op de startersaftrek en benut hem in je aangifte over dit jaar. Alleen over 2026 geldt nog het volle bedrag.
- Zorg dat je voldoet aan het urencriterium van 1.225 uur per kalenderjaar. Zonder urencriterium vervalt ook de zelfstandigenaftrek van €900.
- Heroverweeg je rechtsvorm: bij hogere winsten kan het omslagpunt tussen eenmanszaak en bv door de afbouw van fiscale voordelen eerder liggen dan je denkt.
- Plan investeringen voor het jaareinde. De kleinschaligheidsinvesteringsaftrek (KIA) blijft een aparte aftrekpost en kan een deel van het verlies compenseren.
- Laat je aangifte 2026 nakijken door een boekhouder of fiscalist om het maximale voordeel nog mee te pakken.
Bronnen
POPULAIR NIEUWS
Gepensioneerd in 2027: ouderenkorting omlaag, zorgpremie omhoog, dit kost het je
Gasprijs keldert 13 procent: is dit het moment om je contract vast te zetten of wacht je nog even?
Je auto (en fabrikant) slaat een schat aan privédata op: zo wis je deze gegevens
Dit paarse sapje laat je lichaam bijna 30% meer vet verbranden tijdens het fietsen
Aan je ogen kun je zien hoe snel je veroudert
Vergeet het perfecte dieet: gezonde eters blijken vooral deze dingen op hun bord te leggen
Loading