€540 miljard aan overwaarde zit vast in stenen: het kabinet verkent een speciale hypotheek zodat ouderen weer kunnen verhuizen
Economiedonderdag, 17 september 2026 om 16:00
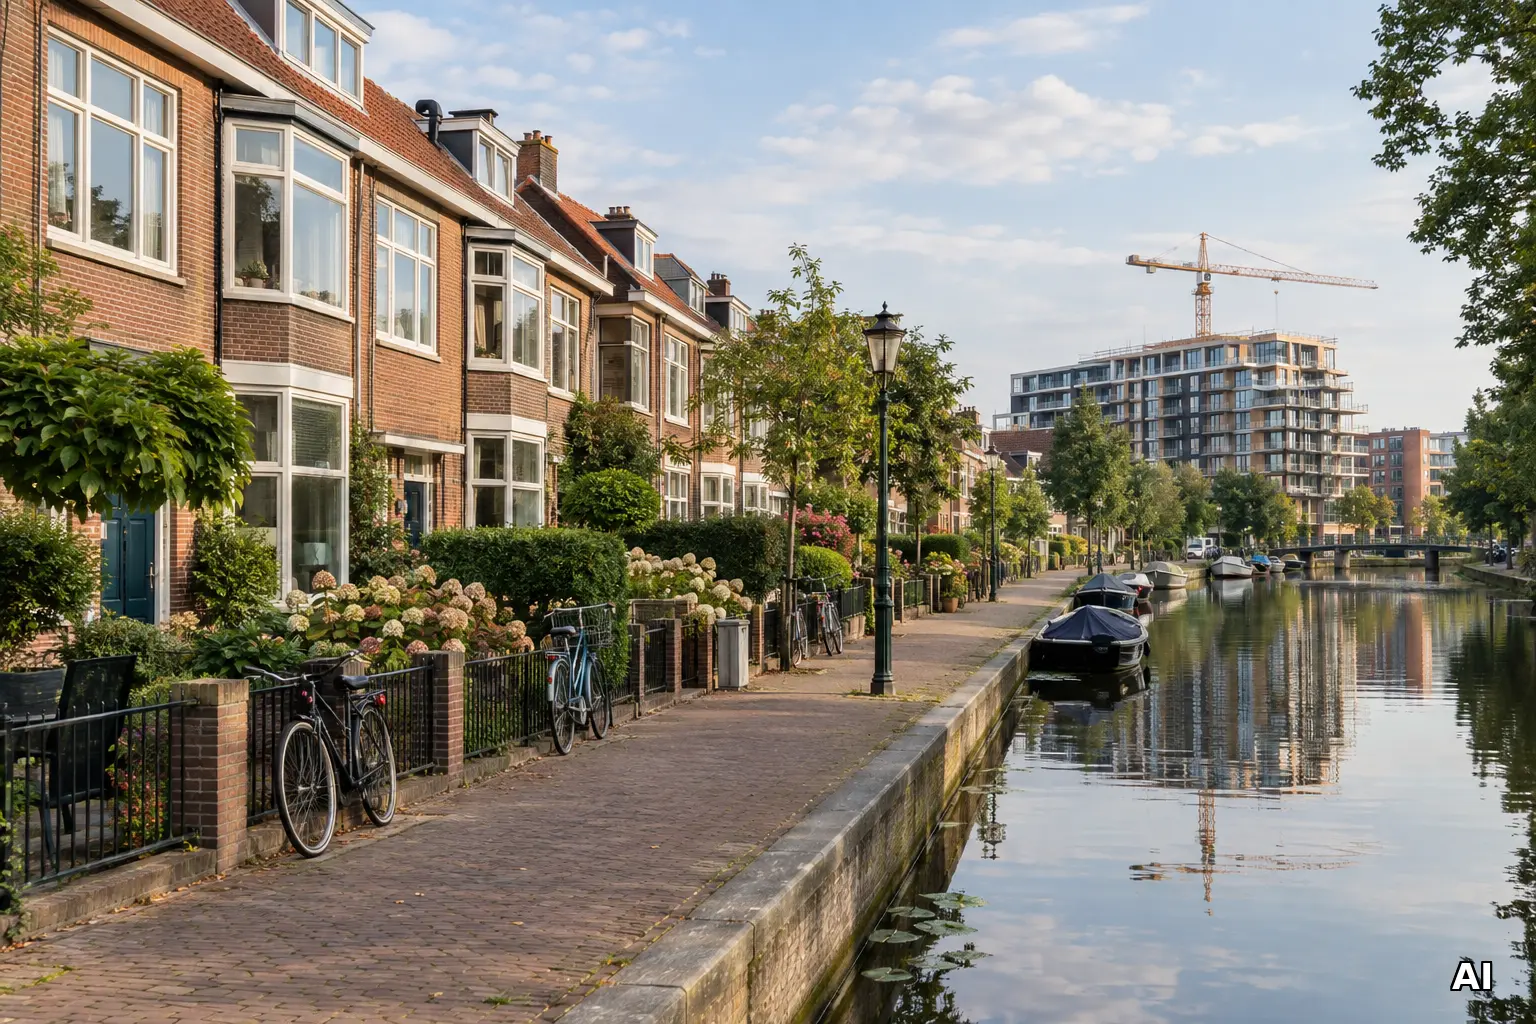
Nederlandse 65-plussers bezitten samen circa €540 miljard aan overwaarde in hun koopwoning, gemiddeld zo'n €374.000 per woningeigenaar. Toch kunnen velen niet verhuizen, omdat hun toetsinkomen na pensionering doorgaans lager uitvalt en een nieuwe hypotheek daardoor buiten bereik ligt. Op Prinsjesdag bevestigde het kabinet dat het een doorstroombank of aantrekkelijk hypotheekproduct verkent om die impasse te doorbreken.
Rijk in stenen, arm op papier
Een gepensioneerde kan over enkele tonnen aan woningvermogen beschikken en toch onvoldoende regulier toetsinkomen hebben om naar een beter passende woning te verhuizen. Bij de financiering van een volgende woning wordt meer rekening gehouden met een lager inkomen dan met die overwaarde. Het gevolg: wie wil verkassen naar een gelijkvloers appartement, komt er financieel niet in.
58 procent van de 65-plussers woont in een koopwoning. Bijna 4 op de 10 bezitten een koopwoning zonder hypotheek. Maar verhuizen lukt vaak niet. Van de 80-plussers woont één op de acht al een halve eeuw in hetzelfde huis. Die woningen komen niet vrij voor gezinnen en starters die ze hard nodig hebben.
Meer dan de helft van de gemeenten noemt de gebrekkige doorstroming van ouderen als belangrijkste oorzaak van de vastgelopen woningmarkt, bleek uit onderzoek van de NOS en regionale omroepen. In ons eerdere stuk over de doorstromingscrisis rekenden we voor wat dat concreet kost.
Wat het kabinet van plan is
Ministers Boekholt-O'Sullivan (Volkshuisvesting) en Heinen (Financiën) bevestigden in antwoord op Kamervragen van CDA-leden Inge van Dijk en Hanneke Steen dat het kabinet werkt aan een doorstroomhypotheek. Daarbij wordt onder meer gekeken naar een aparte doorstroomhypotheek, het zwaarder meewegen van overwaarde bij tijdelijke financiering en de mogelijkheid om rente tijdelijk bij de lening op te tellen. Dat kan de maandlasten op korte termijn beperken, maar maakt de financiering waarschijnlijk uiteindelijk duurder.
Op Prinsjesdag herhaalde het kabinet die ambitie: samen met marktpartijen, belangenorganisaties en toezichthouders wordt onderzocht welke knelpunten ouderen ervaren bij doorstroming en wat daarbij helpt. Uiterlijk in het voorjaar van 2027 moet de Tweede Kamer een implementatieplan ontvangen.
Maar de banken bewegen de andere kant op
Terwijl het kabinet drempels wil verlagen, hebben Rabobank, ABN AMRO en andere banken per mei 2026 hun regels voor aflossingsvrije hypotheken drastisch aangescherpt: van 50 naar maximaal 30 procent aflossingsvrij, met absolute limieten tot €150.000. Juist die aflossingsvrije component maakt voor gepensioneerden met een laag inkomen vaak het verschil. De spanning tussen die aanscherping en het kabinetsdoel beschreven we eerder in "Paniek over aflossingsvrije hypotheek is onterecht".
Voor precies dezelfde overwaarde kun je bij de ene bank nog verhuizen, en bij de andere niet meer.
Wat het kan opleveren
Van alle koopwoningen in Nederland is 32 procent in bezit van 65-plussers. Vergeleken met de rustige jaren 2016 tot en met 2020 kopen doorstromers jaarlijks zo'n 40.000 minder woningen, en is het aantal huizen dat via doorstroming beschikbaar komt gedaald van 140.000 naar 100.000 per jaar. Elke verhuizing kan een kettingreactie op gang brengen: volgens het CBS levert iedere nieuwbouwwoning gemiddeld 1,8 vrijkomende bestaande woningen op.
Het implementatieplan is beloofd voor het voorjaar van 2027. Tot die tijd blijft €540 miljard aan vermogen vastzitten in stenen, en miljoenen vierkante meters bezet door mensen die er best weg willen, maar niet weg kunnen.
POPULAIR NIEUWS

Slapen met sokken aan: goed idee of niet?
Kringloopwinkels halen recordomzet en verliezen tóch geld: dit merk je straks aan de kassa
Je werkgever betaalt straks bijna 8% premie aan een fonds met €50 miljard: waarom die miljarden niet naar zieke werknemers gaan
Telkens weer een schone, droge en kreukloze was: deze trucjes met tennisballen en wasknijpers werken écht
747 Repair Cafés en duizenden bankjes: volgende week kun je je eigen buurt repareren
Stop met 'tien voor twee', die stuurhouding is onveilig
Loading