Heb je een vakantiehuis of tweede woning? Bij €300.000 WOZ betaal je in 2027 ruim €2.100 meer box 3-belasting
Economie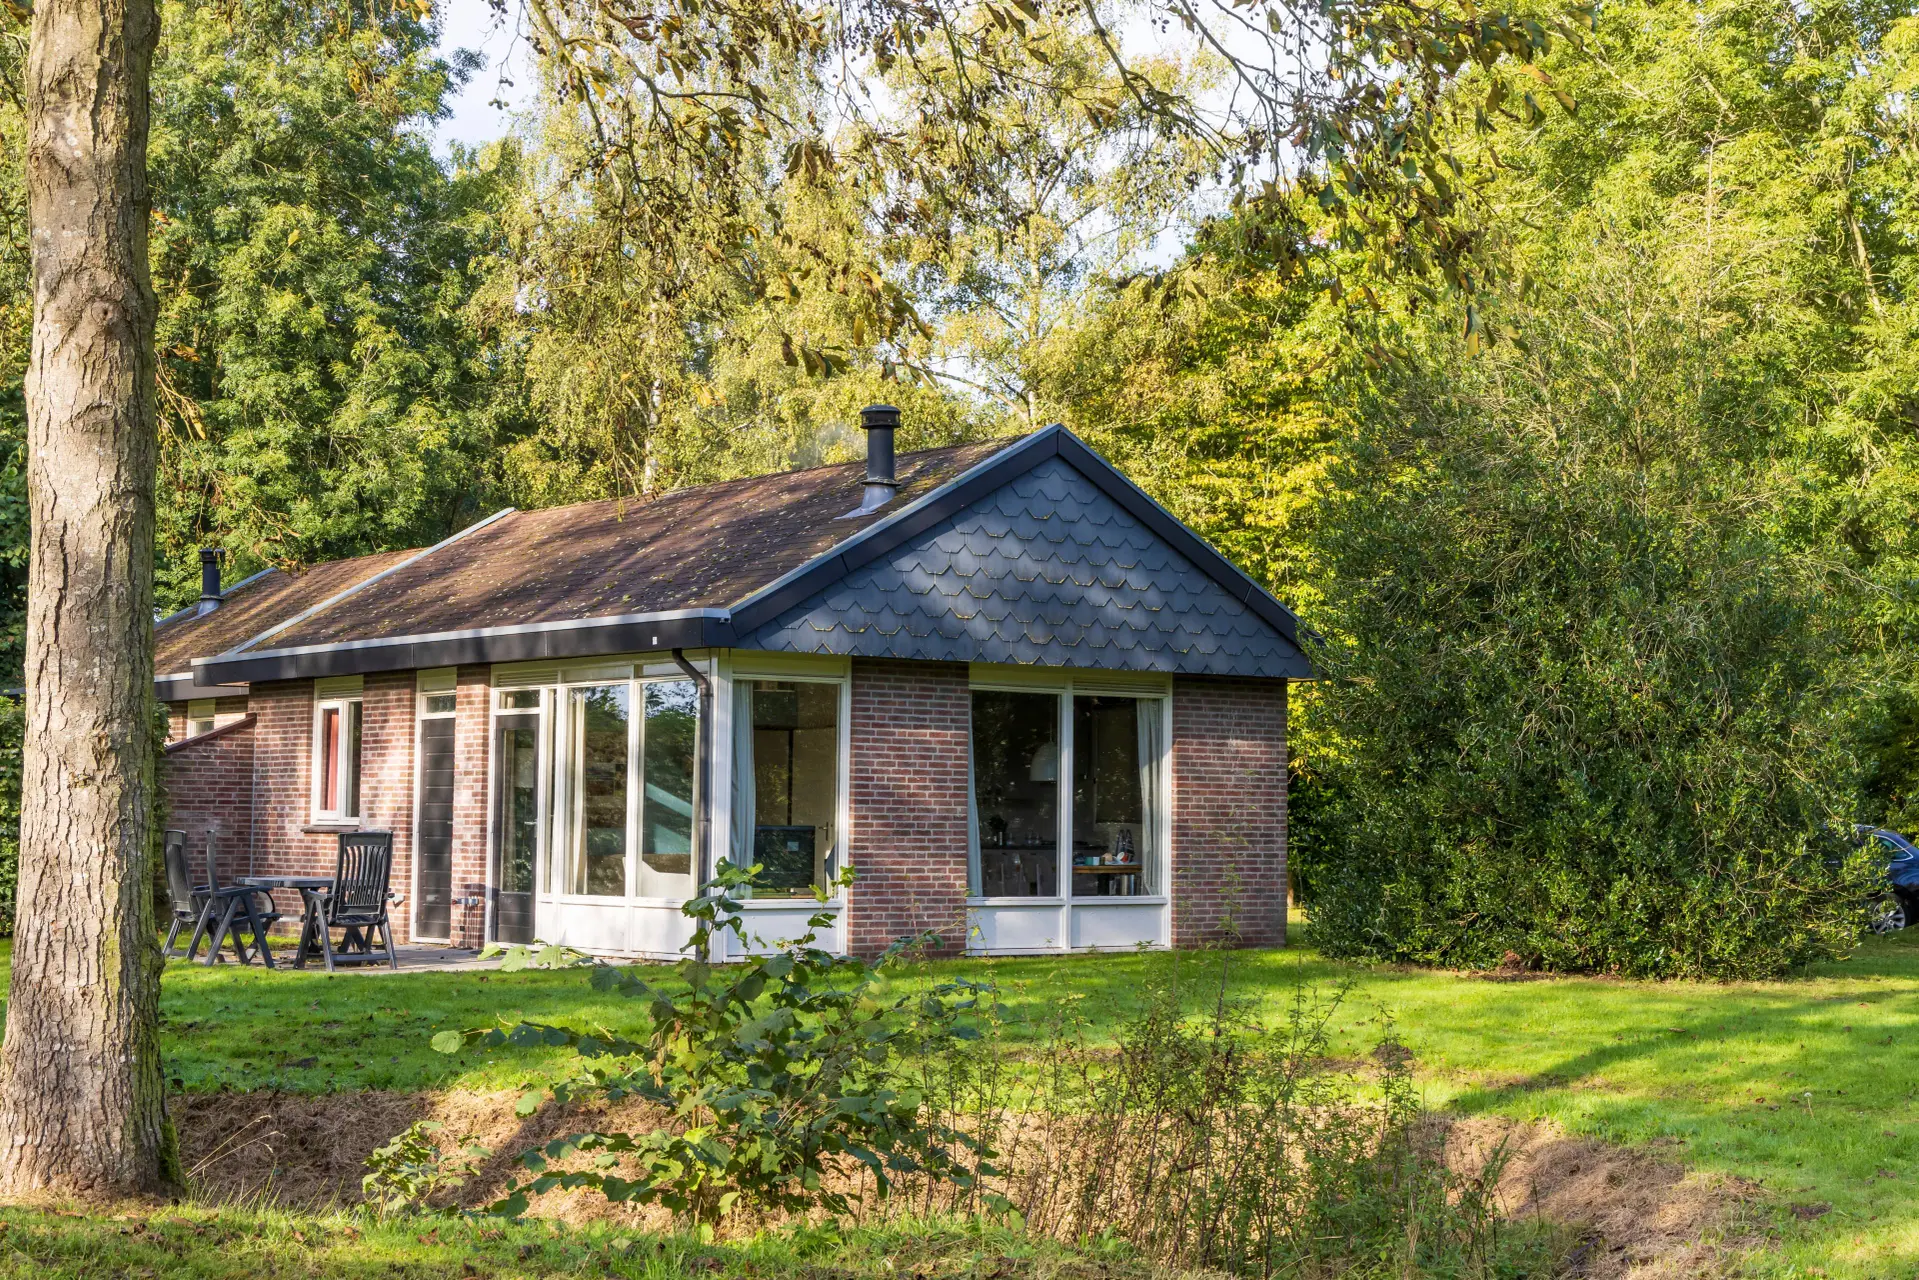
Heb je naast je eigen huis een vakantiewoning of tweede woning? Dan wordt 2027 waarschijnlijk een duur belastingjaar. Het kabinet wil het fictieve rendement op die woning verhogen en tegelijk het heffingsvrij vermogen bijna halveren. Bij een woning met een WOZ-waarde van €300.000 stijgt de box 3-aanslag volgens onze eigen rekensom van ongeveer €5.501 naar €7.626.
De plannen staan in een Kamerbrief die premier Jetten, minister Heinen en staatssecretaris Eerenberg dinsdag naar de Tweede Kamer stuurden. Vakblad PropertyNL wees woensdag op het deel dat vastgoedbezitters raakt: het kabinet verhoogt het fictieve rendement op onder andere vastgoed in 2027 met 1,5 procentpunt, en bovenop de al eerder verwachte stijging van 0,37 procentpunt komt het forfait daarmee uit op 7,87%. Wat dat voor verhuurders betekent, schreven we al in Vastgoed Belang vreest voor verdere verkoopgolf huurwoningen. Hier gaat het om jou als eigenaar van een tweede huis.
Twee knoppen gaan tegelijk om
Volgens Vastgoedinsider vallen onder de categorie overige bezittingen naast aandelen en obligaties ook verhuurd vastgoed en een tweede woning. Voor 2027 stond dat forfait al op 6,37 procent; met de verhoging wordt het 7,87 procent.
De tweede knop is de vrijstelling. Het heffingsvrij vermogen wordt in 2027 teruggebracht naar het niveau van 2020: 30.846 euro, meldt Taxence. Op Prinsjesdag ging het Belastingplan nog uit van €60.098 per persoon. Het tarief verandert niet: het huidige box 3-tarief van 36% blijft ook in 2027 gelden, schrijft Rendement.
De rekensom bij een woning van €300.000
We rekenen met een alleenstaande die alleen een vakantiehuis zonder hypotheek in box 3 heeft. Omdat alles onder overige bezittingen valt, is de berekening eenvoudig: de WOZ-waarde min het heffingsvrij vermogen, keer het forfait, keer 36 procent.
- Huidige wet 2027: (€300.000 min €60.098) x 6,37% x 36% = ongeveer €5.501.
- Alleen het hogere forfait: (€300.000 min €60.098) x 7,87% x 36% = ongeveer €6.797. Dat is €1.296 meer.
- Volledig voorstel: (€300.000 min €30.846) x 7,87% x 36% = ongeveer €7.626. Dat is ruim €2.100 meer.
- Fiscale partners (samen een dubbele vrijstelling): ongeveer €4.123 volgens de huidige wet tegenover €6.752 volgens het voorstel, een stijging van ruim €2.600.
Heb je een hypotheek op je tweede woning, dan valt de aanslag lager uit. Schulden tellen alleen mee voor het deel boven de drempel van €3.800. Heb je daarnaast spaargeld of beleggingen, dan gaat ook dat geld de rekensom in en verandert de uitkomst.
Je betaalt in 2027 extra voor een stelsel dat pas in 2028 verandert.
Waarom juist 2027 duurder wordt
Het hogere forfait dient als dekking voor de versnelde invoering van een vermogenswinstbelasting voor alle beleggingscategorieën vanaf 2028. Volgens PropertyNL blijkt uit een Kamerbrief dat de verhoging van het forfait de staatskas in 2027 €473 mln en in 2028 €203 mln oplevert.
Vastgoed Belang vindt die verhoging onnodig. De brancheorganisatie wijst erop dat het totale pakket aan aangekondigde maatregelen structureel €454 mln meer oplevert dan nodig is om de gemiste inkomsten te compenseren, schrijft PropertyNL.
Vanaf 2028 een ander systeem, maar het moment is nog onduidelijk
Onder de al aangenomen Wet werkelijk rendement gaat een tweede woning niet meer op basis van een fictief rendement over het hele bezit. Verhuur je de woning niet, dan wordt 3,35% van de WOZ-waarde bij je inkomen in box 3 opgeteld. Onderhoudskosten en betaalde rente zijn aftrekbaar. De waardestijging wordt pas belast bij verkoop. Volgens ABN AMRO geldt voor woningen die op 1 januari 2028 in box 3 zitten de WOZ-waarde voor het kalenderjaar 2029 (waardepeildatum 1 januari 2028) als startwaarde.
Over het moment waarop vastgoed onder de nieuwe vermogenswinstbelasting valt, zijn de bronnen het niet eens. De NOS schrijft dat het kabinet nu voor aandelen, obligaties en tweede huizen per 2028 over wil op een vermogenswinstbelasting, de rest volgt in 2030. Dat zegt ook financieel blogger Mr FOB. PropertyNL meldt alleen dat in 2030 de overstap volgt naar een volledige vermogenswinstbelasting voor de overige vermogensbestanddelen, en Holdwise rekent vastgoed juist tot die groep die in 2030 volgt. Vanaf 2028 komt er volgens Taxence een heffingsvrij resultaat van 1.000 euro.
Nog niet definitief
Het minderheidskabinet heeft steun nodig. Eerder schreven we al in "VVD wil proberen kleine spaarder te ontzien bij oplossing box 3" dat de verlaging van de vrijstelling politiek onder vuur ligt. Wordt die verlaging afgezwakt, dan blijft er voor een woning van €300.000 vooral het effect van het hogere forfait over: zo'n €1.300 extra. Volgens Accountancy Vanmorgen moet de novelle nog vóór de jaarwisseling door de Eerste Kamer.
Wat je nu kunt doen
- Zoek de WOZ-waarde van je tweede woning op en reken beide scenario's na met de formule hierboven.
- Houd rekening met een hogere voorlopige aanslag over 2027 en reserveer het verschil alvast.
- Bewaar facturen van onderhoud en verbouwingen. Na 2028 mag je volgens ABN AMRO de kosten van investeringen in de woning in aftrek brengen op je verkoopwinst.
- Kijk of de tegenbewijsregeling iets oplevert: voor de jaren 2026 en 2027 mogen belastingplichtigen tegenbewijs leveren als het werkelijk rendement lager is.
- Volg de behandeling van de novelle in de Eerste Kamer; pas daarna liggen de bedragen voor 2027 vast.


POPULAIR NIEUWS
Paulien Cornelisse (50) overleden
VVD wil proberen kleine spaarder te ontzien bij oplossing box 3

Zelfs matig alcoholgebruik verhoogt kankerrisico
In België zijn lokkortingen op energie vanaf 1 oktober verboden, in Nederland krijg je je korting vaak pas na een jaar
Variabel contract bij Greenchoice? Je betaalt vanaf nu ruim €480 per jaar meer voor gas en stroom
Explosieve stijging autisme, maar komt het werkelijk zoveel meer voor?
Loading