Met pensioen naar Spanje? Deze 7 kosten vergeten veel Nederlanders — en ze lopen snel op
Economievrijdag, 25 september 2026 om 12:43
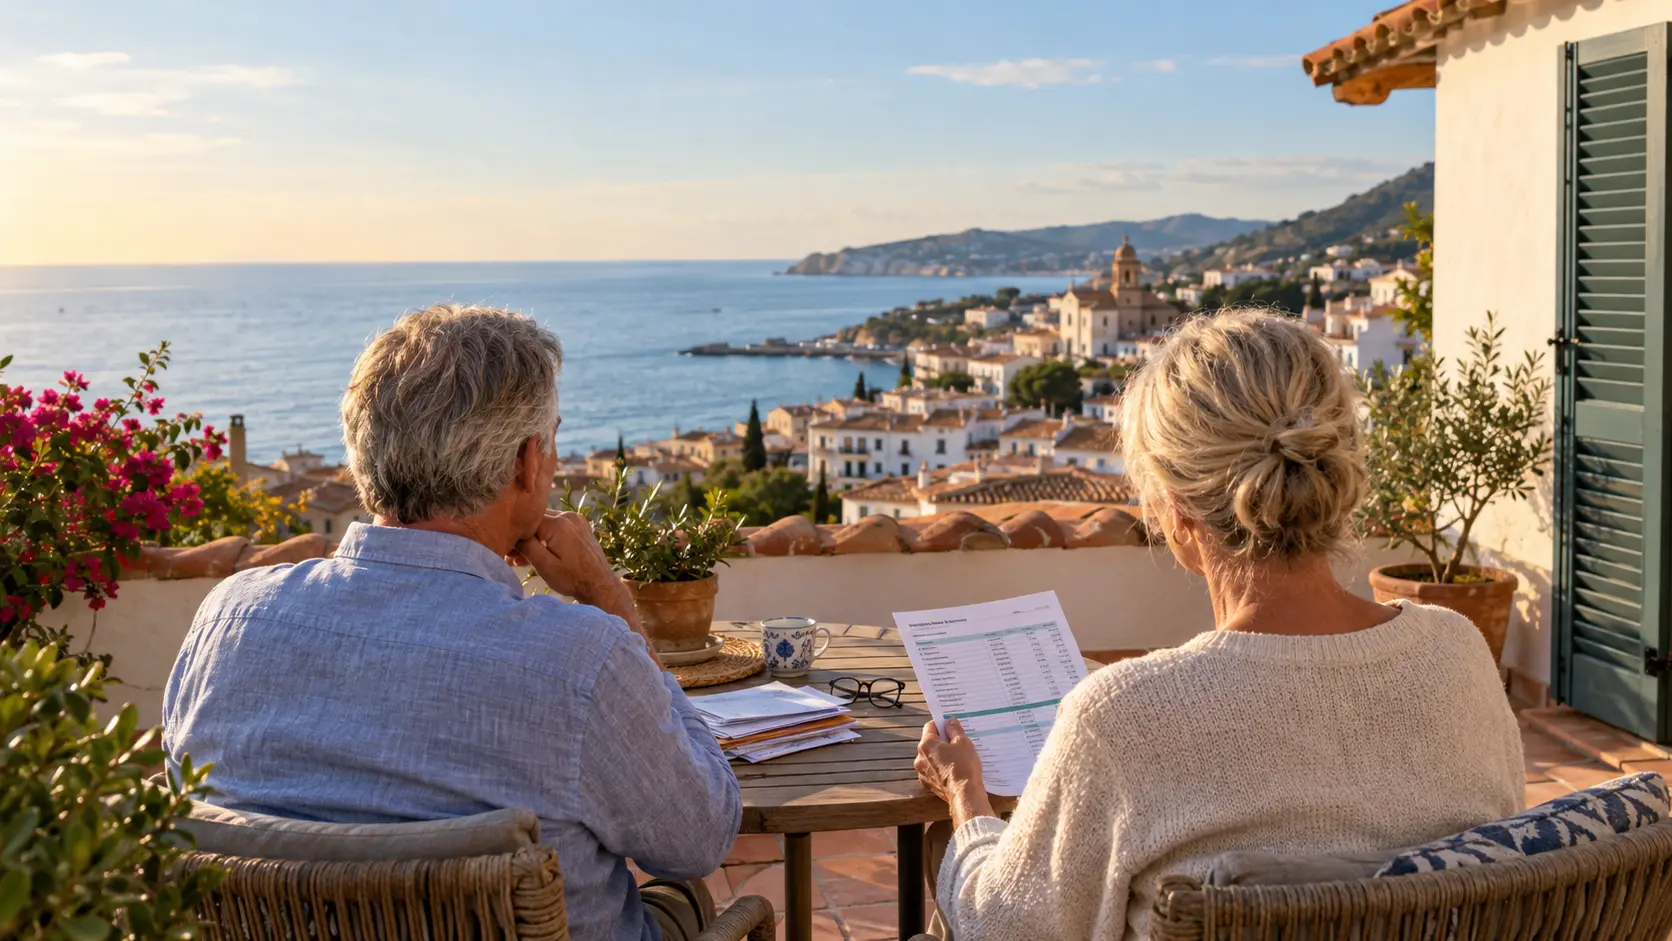
Een huis onder de Spaanse zon, een lager dagelijks prijsniveau en eindelijk tijd: voor veel Nederlanders klinkt pensioen in Spanje aantrekkelijk. Maar wie alleen kijkt naar huur of de vraagprijs van een appartement, kan een te rooskleurige begroting maken.
De financiële werkelijkheid zit vaak in kosten die minder zichtbaar zijn: zorg, belastingen, terugkeer naar Nederland, koeling in hete maanden en hulp wanneer zelfstandig wonen moeilijker wordt. Vooral voor huishoudens met een gemiddeld pensioen kan het verschil tussen “goed betaalbaar” en “elke maand opletten” daardoor kleiner zijn dan gedacht.
1. Zorgverzekering: geen Nederlandse polis, wél een verdragsbijdrage
Wie duurzaam in Spanje woont en een Nederlands pensioen of uitkering ontvangt, valt vaak onder de buitenlandregeling van het CAK. De Nederlandse basiszorgverzekering loopt dan niet op dezelfde manier door. Via het CAK kan de gepensioneerde een S1-document krijgen, waarmee toegang tot de Spaanse publieke zorg wordt geregeld.nederlandwereldwijd+1
Daar staat een maandelijkse verdragsbijdrage tegenover. Die bestaat uit een vast deel, een inkomensafhankelijk deel voor de Zorgverzekeringswet en de Wet langdurige zorg, en een woonlandfactor. Die factor corrigeert voor het kostenniveau van zorg in het woonland. De exacte rekening hangt dus onder meer af van het pensioeninkomen, de gezinssamenstelling en de toepasselijke factor voor Spanje.hetcak+1
Dat betekent niet automatisch dat iemand goedkoper of duurder uit is dan in Nederland. Wie daarnaast particuliere zorg wil, kiest voor snellere toegang of zorg in een andere taal, moet die premie ook meenemen in de maandbegroting.
Praktische les: vergelijk niet alleen de Nederlandse zorgpremie met de CAK-bijdrage. Reken ook eventuele particuliere aanvulling, tandzorg, medicijnen, eigen betalingen en reizen naar Nederland mee.
2. De belasting op het Spaanse huis stopt niet bij aankoop
Een koopwoning in Spanje leidt doorgaans tot jaarlijkse lokale lasten. De bekendste is de IBI, de Spaanse gemeentelijke onroerendezaakbelasting. Die wordt doorgaans berekend over de kadastrale waarde, niet direct over de marktwaarde. Tarieven en regels verschillen per gemeente.jongbloed-fiscaaljuristen+1
Er kan bovendien Spaanse belasting spelen over een woning die niet wordt verhuurd. Voor niet-residenten bestaat een systeem waarbij een forfaitair inkomen uit de woning wordt aangenomen. Voor EU-inwoners wordt in de praktijk vaak gerekend met 2 procent van de kadastrale waarde, of 1,1 procent wanneer die waarde recent is herzien; daarover geldt vervolgens een belastingtarief.financialfocus.abnamro+1
Wie in Spanje woont, heeft niet automatisch met precies dezelfde regels te maken als een niet-resident. Maar de hoofdles blijft: een tweede of toekomstige hoofdwoning heeft elk jaar een fiscale rekening, zelfs wanneer er geen huur binnenkomt.
Praktische les: vraag vóór aankoop niet alleen naar de IBI, maar ook naar gemeenschapskosten, afvalheffing, verzekering, eventuele vermogensbelasting, onderhoud en kosten voor een gestor of adviseur die de Spaanse aangifte verzorgt.
3. Airconditioning, water en energie zijn geen kleine bijzaak
Nederlanders die een woning in Spanje bezichtigen in april of oktober zien vaak een aangename kant van het klimaat. De financiële test komt in een hete zomer. Airconditioning kan dan geen luxe zijn maar een noodzakelijke voorziening, zeker voor ouderen of mensen met gezondheidsklachten.
Een begroting moet daarom rekening houden met:
- Extra elektriciteitsverbruik door airco of ventilatie.
- Kosten voor onderhoud van airco-installaties.
- Waterverbruik, irrigatie en zwembadonderhoud bij een vrijstaande woning.
- Isolatie, zonwering, rolluiken en eventueel renovatie om hitte buiten te houden.
- Hogere kosten bij langdurige leegstand, bijvoorbeeld voor basisverbruik, beveiliging en controles.
Wie een huis koopt op basis van de wintermaanden kan de jaarlijkse woonkosten onderschatten. Vraag daarom altijd naar een volledig jaar aan facturen, niet alleen naar één recente energierekening.
4. De auto wordt vaak noodzakelijker én duurder
In een grote Spaanse stad kan een auto minder nodig zijn. Buiten de stedelijke gebieden, in heuvelachtige regio’s of aan de kust is dat vaak anders. De supermarkt, huisarts, ziekenhuis, vliegveld en sociale contacten liggen soms tientallen kilometers uit elkaar.
Naast aanschaf of afschrijving zijn dit terugkerende posten:
- Spaanse autoverzekering en lokale motorrijtuigenbelasting.
- Brandstof, tolwegen en parkeren.
- Periodiek onderhoud, banden en reparaties.
- Een tweede auto wanneer partners niet dezelfde mobiliteitsbehoefte hebben.
- Kosten voor ritten naar een luchthaven en vluchten naar Nederland.
Ook speelt de vraag hoe lang iemand nog veilig zelf kan rijden. Wie later afhankelijk wordt van taxi’s, familie, een lokale chauffeur of zorgvervoer, ziet de maandlasten veranderen.
5. Terug naar Nederland kost meer dan alleen een vliegticket
Veel pensionado’s willen regelmatig terug voor kinderen, kleinkinderen, vrienden, medische afspraken of familiegebeurtenissen. Een retourvlucht kan betaalbaar lijken, maar de volledige reisrekening is vaak hoger.
Tel daarom ook mee:
- Bagage, stoelkeuze, parkeren of vervoer naar de luchthaven.
- Overnachtingen als een bezoek meerdere dagen duurt.
- Autohuur of openbaar vervoer in Nederland.
- Reisverzekering en annuleringskosten.
- Extra reizen bij ziekte, overlijden of een acute zorgvraag binnen de familie.
Een stel dat vier keer per jaar teruggaat, kan hiermee jaarlijks duizenden euro’s kwijt zijn. Dat hoeft geen bezwaar te zijn, maar het is een structurele keuze — geen incidenteel vakantiebudget.
6. Dubbele woonlasten ontstaan sneller dan gedacht
Een verhuizing naar Spanje verloopt niet altijd in één keer. Sommige Nederlanders houden hun woning in Nederland aan tijdens een proefperiode, omdat een volwassen kind er tijdelijk woont, of omdat terugkeer een reële optie moet blijven.
Dat kan zekerheid geven, maar betekent vaak:
- Hypotheek, onderhoud, verzekeringen en gemeentelijke lasten in Nederland.
- Spaanse woonlasten naast de Nederlandse rekening.
- Extra kosten voor leegstand, beheer of verhuur.
- Kosten en regels rond toestemming van de hypotheekverstrekker bij verhuur.
- Meer fiscale en administratieve complexiteit in twee landen.
De belangrijkste vraag is daarom niet alleen: kan ik een huis in Spanje betalen? Maar ook: kan ik twaalf tot vierentwintig maanden twee woonbudgetten dragen zonder dat mijn pensioen onder druk komt?
7. Hulp en zorg op latere leeftijd vragen een apart plan
Een verhuizing op of rond de pensioendatum is vaak gebaseerd op vitaliteit. Maar een pensioenplan moet ook werken als één partner tijdelijk of langdurig hulp nodig heeft.
Denk aan:
- Thuiszorg en ondersteuning in de eigen woonplaats.
- Taalproblemen bij medische zorg, administratie en noodgevallen.
- De afstand tot een ziekenhuis met passende specialistische zorg.
- Kosten van particuliere hulp in huis of begeleiding.
- De mogelijkheid om terug te verhuizen naar Nederland.
- Een woning die minder geschikt wordt bij beperkte mobiliteit, bijvoorbeeld door trappen, hoogteverschillen of een afgelegen ligging.
Nederlanders die in Spanje wonen en een Nederlandse AOW ontvangen, kunnen die AOW ook vanuit het buitenland aanvragen. De SVB adviseert mensen die buiten Nederland wonen om dit circa zes maanden vóór de AOW-leeftijd te regelen. De AOW-opbouw zelf verdient al eerder aandacht: ieder jaar buiten Nederland zonder verzekering kan gevolgen hebben voor de uiteindelijke AOW-hoogte.
POPULAIR NIEUWS
Net gestart als zzp'er? Je startersaftrek zakt van €2.123 naar €10, zonder compensatie
Manifesteren, positief denken: het klinkt mooi maar er is een groot probleem
Werk je bij een supermarkt, kledingwinkel of bank? Je personeelskorting tot €500 per jaar is straks niet meer belastingvrij
Nu blijkt: elektrische auto’s met veel kilometers komen beter door de keuring
Zo herken je ChatGPT: deze woorden en zinnen verraden AI
Telefoon gaat één keer over? Waarom je beter niet zomaar terugbelt
Loading