Na de hype de klap: Chinese AI-aandelen laten zien hoe snel een technologiebubbel kan barsten
Economie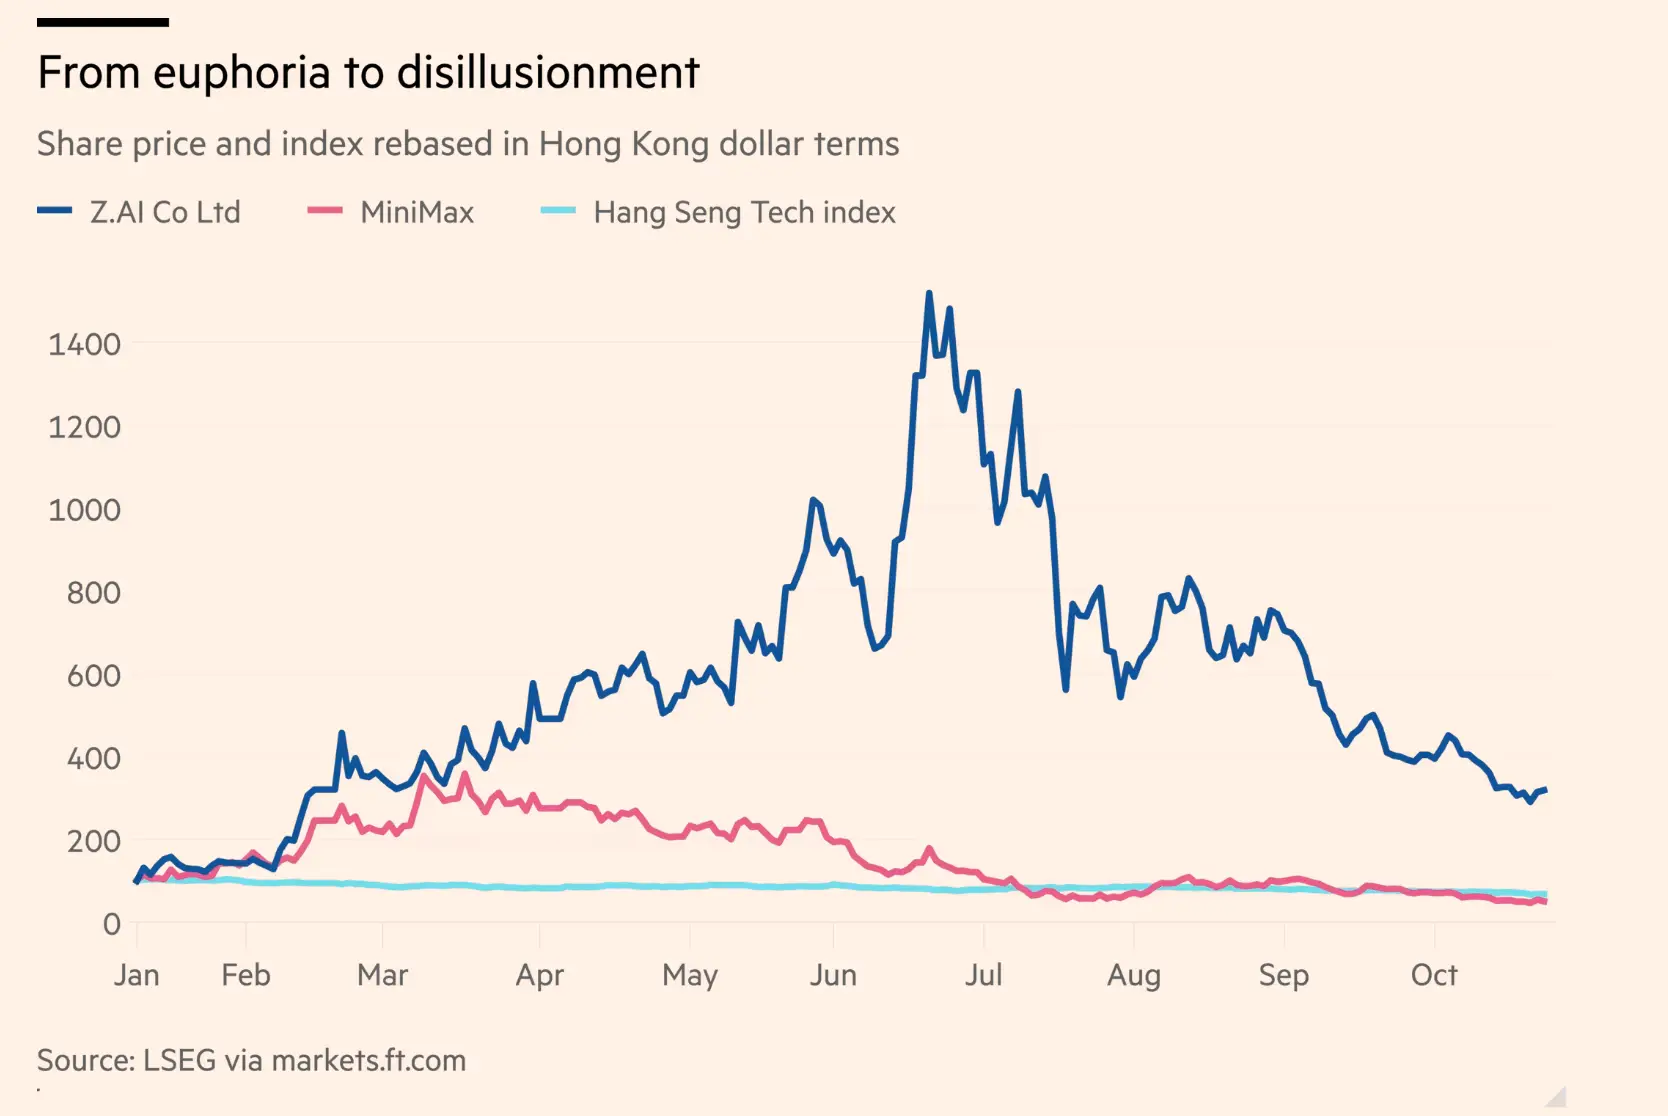
Terwijl beleggers in de Verenigde Staten opnieuw warm lopen voor kunstmatige intelligentie, heeft China de eerste grote ontnuchtering al achter de rug. Aandelen van Chinese AI-bedrijven die na hun beursgang omhoogschoten, zijn hard teruggevallen. De Financial Times concludeert dat de bubbel daar al is gebarsten. De technologie mag veelbelovend zijn, maar daarmee is nog niet bewezen dat de bedrijven er genoeg geld mee kunnen verdienen.
De Chinese beurs laat zien hoe snel AI-euforie kan omslaan. MiniMax noteert volgens de Financial Times inmiddels ongeveer 50 procent onder zijn introductieprijs. Concurrent Z.ai verloor na een spectaculaire koerspiek in minder dan een maand 63 procent van zijn beurswaarde. Dat betekent niet dat kunstmatige intelligentie een doodlopende weg is. Wel dat beleggers voor de beloften soms veel te veel hebben betaald.
Eerst de belofte, daarna de rekening
Chinese beleggers kregen begin dit jaar een mogelijkheid die in de Verenigde Staten nog grotendeels ontbrak: rechtstreeks beleggen in beursgenoteerde bedrijven die geavanceerde AI-modellen ontwikkelen. Z.ai en MiniMax gingen in januari naar de beurs in Hongkong, tegen waarderingen van miljarden dollars.
In de VS waren de bekendste ontwikkelaars op het moment dat het FT-artikel werd geschreven nog overwegend buiten de beurs. Anthropic en OpenAI waren niet rechtstreeks verhandelbaar; Google DeepMind viel onder het beursgenoteerde moederbedrijf Alphabet. De Chinese nieuwkomers boden daardoor een relatief zeldzame, directe gok op de toekomst van AI.
Aanvankelijk werkte dat als een magneet. Z.ai bereikte in juni volgens de krant een koers die 1.732 procent boven de openingsprijs lag. Maar daarna volgde de terugslag. Ondanks de koersval stond het aandeel op het meetmoment van het artikel nog 318 procent hoger dan aan het begin van het jaar. Wie vroeg instapte, kon dus nog steeds winst maken. Wie zich bij de piek liet meeslepen, keek tegen een heel ander resultaat aan.
Een goed model is nog geen goed verdienmodel
Achter de koersdalingen schuilt een lastige vraag: hoeveel valt er eigenlijk te verdienen aan steeds slimmere AI?
De Financial Times wijst op een verschil in bedrijfsmodellen. Amerikaanse AI-laboratoria richten zich sterk op betaalde toegang tot hun modellen. Chinese ontwikkelaars geven hun modellen vaker vrij en proberen onder meer te verdienen aan de rekenkracht waarmee klanten die gebruiken.
Die zogenoemde open-weightmodellen zorgen voor stevige prijsconcurrentie, ook buiten China. Dat maakt de technologie toegankelijker, maar roept voor beleggers een ongemakkelijke vraag op: kunnen de inkomsten de enorme investeringen in steeds krachtigere modellen wel dragen? Een product kan veel worden gebruikt zonder dat de ontwikkelaar er voldoende aan verdient.
Ook de rest van de Chinese beurs helpt niet mee
De terugval beperkt zich bovendien niet tot twee jonge AI-bedrijven. De grafiek in de Financial Times toont ook verliezen in bredere Chinese aandelenindices. De Hang Seng Tech-index staat daarin ongeveer 30 procent lager sinds het begin van het jaar; ook de MSCI China en de CSI 300 staan in de min. De AI-correctie speelt zich dus af tegen een bredere beursmalaise.
Dat maakt de conclusie genuanceerder dan ‘AI is mislukt’. In China is vooral de gedachte gebarsten dat veelbelovende AI-bedrijven vanzelf steeds meer waard worden. De technologie ontwikkelt zich verder, maar beleggers willen kennelijk meer zien dan indrukwekkende modellen en grote toekomstverhalen. De Chinese ervaring is daarmee een waarschuwing voor iedereen die denkt dat een technologische revolutie automatisch een goede belegging oplevert.
POPULAIR NIEUWS
Elke ochtend natte ramen? Dit helpt beter dan de verwarming hoger zetten
Stop je vanaf 2027 bij de overheid of in het onderwijs zonder nieuwe baan? Na drie maanden krijgt je partner standaard geen nieuw partnerpensioen meer
Je koplampen branden, toch vindt de APK er vaak iets mis: het meest gevonden gebrek is geen kapot lampje
Eerste nachtvorst op komst: buitenkraan, kuipplanten en nog 3 klussen die je vóór dinsdag regelt
Ga je met ABP-pensioen samenwonen of hertrouwen? Dan kan je pensioen van de ene op de andere dag omlaag
Verhuurders met de rug tegen de muur, bieden oprotpremies tot 100.000 euro
Loading