Duizenden huizen gekocht met valse loonstroken: banken willen jouw inkomen bij de fiscus controleren
Samenleving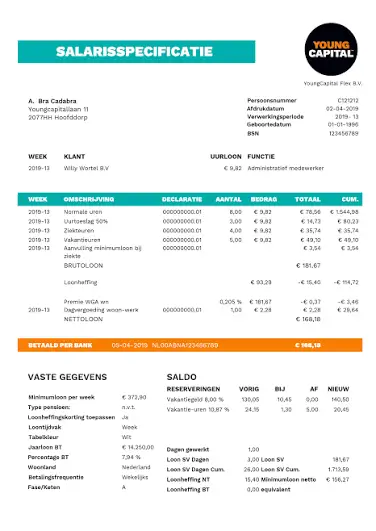
Vraag je een hypotheek aan, dan lever je loonstroken, een werkgeversverklaring of je aangifte in. Je bank gaat er grotendeels van uit dat die papieren kloppen. Criminelen weten dat ook. Volgens de NOS zijn in Nederland de afgelopen jaren tussen de 6.000 en 11.000 woningen gekocht met vervalste papieren. Banken en notarissen willen daarom het inkomen dat je opgeeft rechtstreeks bij de Belastingdienst kunnen controleren.
Die cijfers komen uit een rapport van het Financieel Expertise Centrum (FEC) dat nog niet is gepubliceerd. Volgens ingewijden ligt het al ruim zes maanden bij het ministerie van Justitie en Veiligheid, meldt de NOS. Het vorige kabinet gaf het FEC de opdracht om de "aard en omvang" van hypotheekfraude te onderzoeken.
Tot 2.140 vervalste aanvragen per jaar
In het FEC werken onder meer de politie, de Fiod, het Openbaar Ministerie, de AFM en de Belastingdienst samen. Het FD heeft het rapport ingezien. Volgens het FEC ging het tussen 2020 en 2024 om 1.260 tot 2.140 gevallen per jaar.
De fraudeurs vervalsen loonstroken, werkgeversverklaringen, jaarcijfers en belastingaangiften, schrijft de NOS. Volgens het FD gebruiken ze ook nepbedrijven die inkomen of winst uitkeren terwijl er geen werk tegenover staat. Op papier verdient de koper dan genoeg voor een hypotheek, terwijl dat in werkelijkheid niet zo is.
Dat de fraude groot is, was al langer bekend. In 2024 meldde het FD dat een crimineel netwerk tussen 2018 en 2023 honderden woningen in de regio Amsterdam had gekocht met vervalste stukken. Daarbij speelden ook hypotheekadviseurs en administratiekantoren een belangrijke rol, schrijft Accountancy Vanmorgen. In de panden werden onder meer geld en drugs opgeslagen en woonden arbeidsmigranten.
Op papier verdient de koper genoeg voor een hypotheek, in werkelijkheid niet.
Het raakt ook je straat
NVB-voorzitter Medy van der Laan sprak woensdag tijdens een hoorzitting over ondermijnende criminaliteit in de Tweede Kamer. Volgens haar worden de gekochte woningen gebruikt voor "witwassen, illegale verhuur, arbeidsuitbuiting, drugscriminaliteit en andere vormen van ondermijning". En het probleem groeit, zei ze.
Hypotheekfraude vindt in toenemende mate plaats.- Medy van der Laan, voorzitter van de Nederlandse Vereniging van Banken (NVB), volgens de NOS
Volgens Van der Laan gaat het niet alleen om geld. Ook de leefbaarheid van een wijk lijdt eronder als woningen voor criminele doeleinden worden gebruikt. Het FEC verwacht dat de fraude verder groeit, onder meer omdat kunstmatige intelligentie het vervalsen van documenten makkelijker maakt.
De fiscus mag nu niets zeggen
Hier zit het probleem. Geldverstrekkers moeten nu meestal vertrouwen op de informatie die aanvragers zelf aanleveren, schrijft het FD. De Belastingdienst heeft een geheimhoudingsplicht en mag fiscale gegevens niet rechtstreeks met banken delen.
Het FEC wil daarom de wet laten aanpassen. Hypotheekverstrekkers zouden het inkomen dat je opgeeft dan direct bij de fiscus kunnen controleren. Ook zouden ze een melding moeten krijgen als die gegevens na het afsluiten van de hypotheek worden aangepast. Volgens het FEC en een onderzoek van de NVB is dat de meest effectieve maatregel. Daarnaast wil het FEC dat er snel een Centraal Aandeelhoudersregister komt en dat de Kamer van Koophandel verdachte inschrijvingen kan weigeren.
De banken zeggen dat ze niet meer willen weten dan nodig. Volgens Van der Laan hoeft er niet meer fiscale informatie gedeeld te worden dan noodzakelijk. "We willen bij een aanvraag alleen maar checken of de gegevens die we hebben gekregen wel kloppen", zei ze tegen de NOS.
Niet iedereen is overtuigd. Het forensisch adviesbureau DCPF noemde het delen van fiscale gegevens in 2024 "eerder een schijnoplossing dan een echte". Volgens het bureau kan een voorzichtige bank met eigen onderzoek ook door valse documenten heen prikken.
Wie eerlijk aanvraagt, krijgt straks mogelijk ook een controle bij de fiscus.
Wat het voor jouw aanvraag betekent
Voorlopig verandert er niets. Zolang de wet niet is aangepast, kan je bank je inkomen niet bij de Belastingdienst opvragen. Komt de wetswijziging er wel, dan geldt de controle waarschijnlijk niet alleen voor criminelen. Hoe het precies zou werken en welke privacyregels erbij horen, is nog niet bekend. Het rapport met de aanbevelingen is immers nog niet openbaar.
Een stap in die richting bestaat al. Werk je in loondienst, dan kun je bij de meeste geldverstrekkers je inkomen aantonen met het UWV-verzekeringsbericht in plaats van een werkgeversverklaring. Dat heet Inkomensbepaling Loondienst (IBL). Volgens NIBC accepteren vrijwel alle aanbieders aanvragen op die manier. Je hebt dan inkomensgegevens van een overheidsbron, en je hoeft niet op je werkgever te wachten.
De Kamer wil het rapport zien
Het rapport had al in maart klaar moeten zijn. In februari schreef het kabinet aan de Kamer nog dat de uitkomsten vertraagd waren en in maart 2026 werden verwacht. Kamerlid Hanneke Mutluer wil volgens DutchNews dat het rapport en de aanbevelingen zo snel mogelijk naar de Kamer gaan. Volgende week debatteert de Tweede Kamer over het onderwerp.
Wat je nu kunt doen
- Ga je binnenkort een hypotheek afsluiten of oversluiten en werk je in loondienst? Vraag je adviseur of je met IBL kunt aanvragen. Daarvoor moet je volgens NHG minimaal drie maanden in loondienst zijn.
- Download je verzekeringsbericht met DigiD via Mijn UWV. Doe dat niet te vroeg: het bericht is drie maanden geldig.
- Biedt iemand aan om je inkomen op papier wat hoger te maken? Ga daar nooit op in. Bij de grote fraudezaken speelden ook adviseurs en administratiekantoren een rol.
- Houd het Kamerdebat van volgende week in de gaten. Dan wordt duidelijker of en hoe de fiscus straks inkomensgegevens met banken gaat delen.
POPULAIR NIEUWS
Hoeveel bespaar je met de verwarming uit onder de elektrische deken?
Onderzoek onthult cruciaal eiwit in strijd tegen overgewicht

Gaat je cv-ketel nu stuk, vlak voor de warmtepompnorm van 2029? Kopen, huren of meteen hybride: zo reken je het uit
Met deze simpele truc spaar je ongemerkt meer dan €2.000 per jaar
Decaf doet iets speciaals met je hersenen wat gewone koffie niet voor elkaar krijgt
Hybride warmtepomp nog dit jaar? Deze ene vraag stel je de installateur vóór je tekent
Loading