Gepensioneerd met €30.000 bruto? Ondanks de pensioenstijging ga je er in 2027 netto op achteruit
Samenlevingzaterdag, 19 september 2026 om 6:03
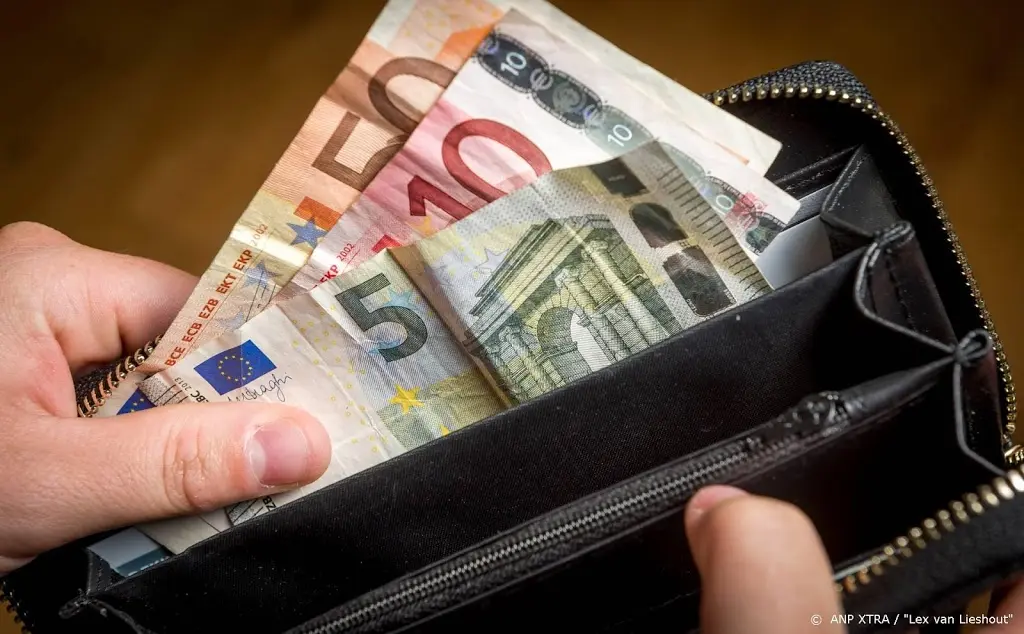
Het kabinet belooft gepensioneerden een koopkrachtplus van 0,3% in 2027. Maar ouderenorganisatie ANBO-PCOB heeft met de definitieve Prinsjesdag-cijfers doorgerekend wat dat plusje voor individuele AOW'ers betekent. De uitkomst: een alleenstaande met €30.000 bruto pensioeninkomen gaat er in koopkracht 0,5% op achteruit.
Waarom het kabinetsgemiddelde niet klopt
Het kabinet gaat uit van een verwachte inflatie van 2,7% en rekent met een gemiddelde stijging van de aanvullende pensioenen van 7,6%. Maar die forse stijging is alleen haalbaar bij pensioenfondsen die in 2027 overgaan naar het nieuwe pensioenstelsel, zoals ABP en PME, aldus ANBO-PCOB. Wie bij een fonds zit dat later overstapt, profiteert daar niet van.
De gemiddelde plus van 0,3% wordt niet veroorzaakt door een gunstiger belastingbeleid voor ouderen. Het fiscale beleid werkt op meerdere punten juist negatief.
€30.000 bruto: min 0,5% koopkracht
Neem een alleenstaande AOW'er met in 2026 een bruto pensioeninkomen van €30.000, bestaande uit AOW en aanvullend pensioen. In 2027 stijgt dat inkomen met 3,5% naar €31.050 bruto. Na verwerking van de nieuwe belastingcijfers houdt deze gepensioneerde netto ongeveer 2,2% meer over. Klinkt als winst, maar met een verwachte inflatie van 2,7% is de koopkracht negatief 0,5%.
Je pensioen stijgt, je belasting stijgt harder, en de prijzen stijgen het hardst.
Samenwonend stel: ook achteruit
Twee samenwonende AOW'ers met een inkomen van €25.000 en €15.000 bruto komen er niet beter vanaf. Ook hun inkomen stijgt met 3,5%. ANBO-PCOB berekende een koopkrachtverlies van 0,2% voor dit huishouden. Pas bij een bruto pensioenstijging boven de 3,5% is koopkrachtwinst mogelijk, en dan alleen voor deelnemers bij fondsen die in 2027 daadwerkelijk invaren.
Wat er netto afgaat
- De ouderenkorting daalt van €2.067 naar €1.993 per jaar, een verlaging van €100
- AOW'ers betalen in de eerste belastingschijf 18,33% (was 17,85%), tot een inkomen van €39.247
- De zorgpremie stijgt naar verwachting naar gemiddeld €169 per maand, €12,50 per maand meer dan nu
- Het verplicht eigen risico gaat van €385 naar €400
Bovendien past het kabinet de jaarlijkse inflatiecorrectie op schijfgrenzen en heffingskortingen maar voor 48% toe. Die ingreep noemt het de 'vrijheidsbijdrage', omdat het geld naar defensie gaat.
Alleen bij invaren wint je pensioen
ABP is van plan per 1 januari 2027 over te stappen naar het nieuwe stelsel. Begin 2026 gingen zo'n 25 grotere fondsen al over, waaronder PFZW, Bpf Bouw en PMT. Pensioenadviseur AON becijferde de gemiddelde verhoging bij invaren op zo'n 14% bij de twaalf grootste fondsen. Maar wie bij zo'n fonds zit, kreeg die bonus vorig jaar al. Wie bij een fonds zit dat pas na 2027 overstapt, ziet er niets van terug. En wie het alleen van de AOW moet doen, zonder aanvullend pensioen, profiteert helemaal niet van het invaren.
We schreven eerder dat gepensioneerden als enige groep erop vooruitgaan in 2027. De definitieve Prinsjesdag-cijfers laten zien dat dat plusje alleen opgaat voor wie bij het juiste fonds zit, op het juiste moment. Voor de rest is het een min.
POPULAIR NIEUWS
Hoeveel spaargeld heb je écht nodig na je pensioen?
Scheiding na een lang huwelijk alleen: dit verrast vijftigers het meest
Die zwarte stipjes op je plafond zijn geen vuil (maar erger)
De hypotheekrente stijgt deze week opnieuw, en het einde is niet in zicht: banken hebben de marktstijging nog niet volledig doorberekend
Saldering stopt op 1 januari: zo verschuift het rendement van uw zonnepanelen
Dit zijn de slechtste tweedehands auto's – en dit de beste
Loading