Stijgende rente maakt je hypotheek duurder, maar je ABP-pensioen juist hoger: hoe dat zit
Samenlevingzaterdag, 19 september 2026 om 19:02
De hypotheekrente staat op het hoogste niveau van dit jaar. Tegelijkertijd bereikte de dekkingsgraad van pensioenfonds ABP het hoogste punt in achttien jaar. Dezelfde rentestijging die je maandlasten bij de bank opdrijft, maakt je toekomstige pensioen juist rijker. En dat verschil telt extra, want op 31 december 2026 bepaalt de stand van die dekkingsgraad hoeveel ABP per deelnemer kan verdelen bij de overgang naar het nieuwe pensioenstelsel.
Twee centrale banken, één week
Op 10 september verhoogde de ECB de depositorente met 25 basispunten naar 2,50%, de tweede verhoging van dit jaar. Zes dagen later, op 16 september, verhoogde de Federal Reserve haar beleidsrente met 0,25 procentpunt naar een bandbreedte van 3,75% tot 4,00%, de eerste verhoging in meer dan drie jaar. De ECB-verhoging ging op 16 september in, dezelfde dag als het Fed-besluit. De markt rekent met nóg een of twee ECB-verhogingen, waardoor de rente eind 2026 op 3,00% kan uitkomen.
Wat jij merkt bij de hypotheek
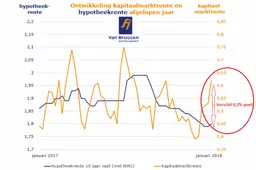
De gemiddelde hypotheekrente voor tien jaar vast met NHG steeg afgelopen week van 4,17% naar 4,22%, en gaat deze week naar minstens 4,27%, becijfert Van Bruggen. Eind februari stond dezelfde rente nog op 3,77%. De oorzaak ligt op de financiële markten: door stijgende energieprijzen en geopolitieke onzekerheid eisen beleggers meer rente voor langlopende leningen, en banken rekenen die hogere kosten door in de hypotheekrente. Over de eerdere renteverhogingen en de gevolgen voor je hypotheek schreven we eerder.
Eén rentestijging, twee tegenovergestelde effecten.
Waarom diezelfde rente je pensioen omhoog duwt
Een pensioenfonds als ABP moet voor elke euro toekomstig pensioen nu geld reserveren. Hoeveel dat is, hangt af van de marktrente: hoe hoger de rente, hoe minder je vandaag opzij hoeft te leggen om later hetzelfde bedrag uit te keren. Bij een rentestijging daalt de waarde van de toekomstige verplichtingen. Het vermogen blijft grotendeels overeind, dus de dekkingsgraad (de verhouding tussen vermogen en verplichtingen) stijgt automatisch. De Nederlandsche Bank noemt de gestegen rente de belangrijkste oorzaak van de hogere dekkingsgraden in de pensioensector.
Van 119,1% naar 128,7% in vier maanden
In het eerste kwartaal van 2026 daalde de dekkingsgraad van ABP van 123,5% naar 119,1%, voornamelijk als gevolg van een daling van de rente. Daarna keerde het beeld: eind juni bereikte de dekkingsgraad 126,9%, het hoogste niveau in achttien jaar, op een vermogen van €568 miljard. Eind juli steeg het cijfer verder naar 128,7%, 1,8 procentpunt hoger dan eind juni. De recente renteverhogingen van ECB en Fed kunnen die stijging in het derde kwartaal verder aanjagen. ABP maakt de dekkingsgraad van september eind oktober bekend.
Waarom 31 december 2026 alles bepaalt
ABP wil op 1 januari 2027 overgaan naar de vernieuwde pensioenregeling en dan het pensioenvermogen verdelen. Hoeveel er te verdelen valt, hangt af van de dekkingsgraad op 31 december 2026. Is die hoger dan 109%, dan kan ABP een tegemoetkoming geven voor verhogingen die in het verleden niet altijd konden worden gegeven, plus een extra verhoging voor alle deelnemers. Een hogere dekkingsgraad is gunstig, omdat er bij de overgang meer vermogen beschikbaar is om te verdelen. Bij de huidige stand van 128,7% is die ruimte er ruimschoots.
Elke tiende procentpunt extra marktrente kan het verschil maken tussen meer of minder geld in je persoonlijke pensioenpot op 1 januari 2027.
Wat je nu kunt doen
Check je voorlopig transitieoverzicht zodra ABP het verstuurt en let op het verwachte pensioenbedrag bij verschillende dekkingsgraden. Over de vijf regels die je in die brief moet controleren schreven we eerder. Wie binnenkort een hypotheek moet afsluiten of vastzetten, doet er goed aan de rentes scherp te vergelijken: de hypotheekrentes stijgen de laatste weken behoorlijk en die stijgende trend lijkt nog niet voorbij.
De rente stijgt, en je hypotheek voelt dat direct. Maar dezelfde beweging vult stilletjes je toekomstige pensioenpot. De klok tikt door naar 31 december.
POPULAIR NIEUWS
Nederland kantelt: het westen zakt, het oosten komt omhoog
Alleenstaand en huurder: zo hard raakt 2027 juist deze groep
Deze klachten op middelbare leeftijd zijn gelinkt aan een bijna 50 procent hoger risico op dementie
Nooit eerder verhoogden ABN AMRO, ING, Rabobank en ASN op dezelfde dag: wat de hypotheekrecordweek betekent voor jouw woonplannen
Waar houd je in Europa het meeste over? Nederland komt bedrogen uit
Gepensioneerd met €30.000 bruto? Ondanks de pensioenstijging ga je er in 2027 netto op achteruit
Loading