Waait je schutting om bij de eerste herfstwind? Dan betaal je de schade vaak zelf, en dit kun je nog doen voor woensdag
Samenleving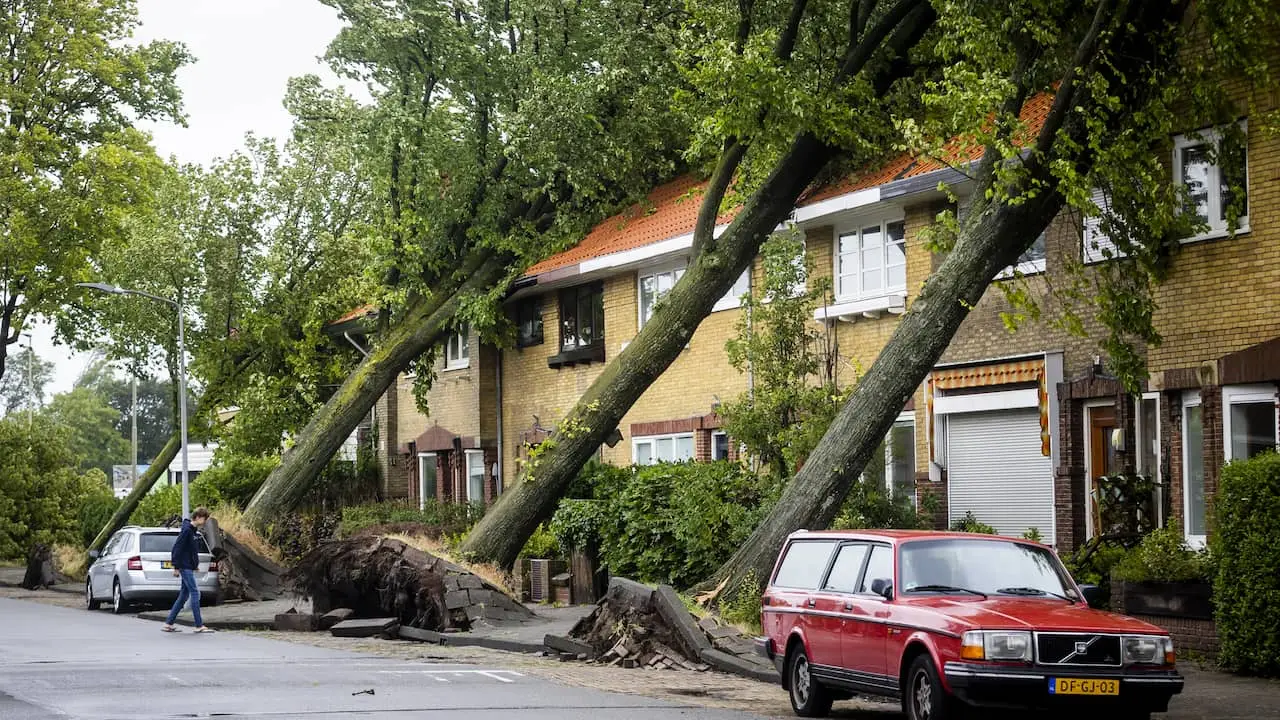
Een omgewaaide schutting, een tuinstoel in de vijver van de buren of een losgerukte dakgoot: veel mensen gaan ervan uit dat de verzekering dat wel regelt. Dat valt vaak tegen. Verzekeraars betalen pas bij windkracht 7, je betaalt meestal zelf een flink eigen risico en bij slecht onderhoud krijg je helemaal niets. Nu het nazomerweer omslaat, heb je nog een paar dagen om je huis en tuin klaar te maken.
Het weer slaat om vanaf woensdag
Eerst nog even genieten. Volgens Weeronline is dinsdag waarschijnlijk de laatste dag met stralend nazomerweer. In de loop van de avond bereiken buien het zuidwesten van het land en daarmee komt een einde aan de droge periode. Woensdag wordt het volgens de weerdienst wisselvalliger en koeler, met 18 of 19 graden.
Daarna gaat het pas echt herfsten. Vanaf donderdag 8 oktober wordt het wisselvallig met dagelijks buien of regengebieden en soms veel wind, verwacht Weeronline. Ook Hart van Nederland meldt dat de wind aantrekt, er meer bewolking komt en de kans op regen toeneemt. De rest van de week verloopt soms onstuimig, fris en wisselvallig. Hoe hard het precies gaat waaien, is nog onzeker.
Onder windkracht 7 krijg je niets
Hier zit de grootste misvatting. Alle opstalverzekeraars dekken stormschade bij een windkracht van 7 of hoger, schrijft de Consumentenbond. Daaronder is het voor de verzekeraar gewoon wind. Interpolis zegt het zonder omwegen: Schade door wind, dus bij windkracht 6 of minder, betalen we niet.
Of het hard genoeg heeft gewaaid, bepaal je niet zelf. Verzekeraars kijken naar de metingen van het KNMI. Bij windkracht 7 gaat het om een windsnelheid van 14 meter per seconde of meer gemeten door het KNMI. Volgens NN is dat nog redelijk gunstig, want het KNMI spreekt van storm bij windkracht 9.
Een schutting die bij windkracht 6 omvalt, is voor de verzekeraar geen stormschade.
Ook bij storm betaal je eerst zelf
Waait het wel hard genoeg, dan is er nog het eigen risico. Bij Interpolis, Centraal Beheer, Univé en Nationale-Nederlanden is dat € 250. ABN AMRO rekent een verplicht eigen risico van € 220. De Consumentenbond houdt het op vaak tussen de €200 en €250. Bij Allianz (Direct) en AnsvarIdea geldt het zelfgekozen eigen risico.
Heb je bewust gekozen voor geen eigen risico? Dat helpt je bij NN niet: daar betaal je bij extreem weer altijd eigen risico, ook als je geen eigen risico hebt gekozen bij het afsluiten van je verzekering. Bij Univé werkt het andersom: een vrijwillig eigen risico op je opstalverzekering hoef je niet te betalen bij stormschade. Kijk dus goed in je eigen polis.
Voor een paar losse planken in de schutting is € 250 al snel meer dan de reparatie zelf. Dan krijg je dus niets terug.
Achterstallig onderhoud kost je de hele vergoeding
Een verrotte paal is geen pech, maar slecht onderhoud. Centraal Beheer betaalt schade aan je schutting, maar de schutting moet wel gemaakt zijn van stevig materiaal en goed onderhouden zijn. Bij ABN AMRO staat achterstallig onderhoud, slijtage, verrotting of roest uitdrukkelijk bij wat niet verzekerd is.
Volgens ABN AMRO gaat het juist bij schuttingen vaak mis: palen in de grond verrotten of verroesten na verloop van tijd. Vervang de verrotte delen op tijd, anders is de schade mogelijk niet gedekt. Hetzelfde geldt voor je dak. Losse of scheve dakpannen kun je volgens de bank het best meteen repareren, anders is een eventuele schade mogelijk niet gedekt.
Schutting op de erfgrens? Dan is maar de helft gedekt
Veel schuttingen staan precies tussen jouw tuin en die van de buren. Volgens NN geldt dan: Staat je schutting op de erfafscheiding met je buren? Dan ben je voor maximaal 50% van de schade gedekt. Bij ABN AMRO betalen je verzekeraar en de verzekeraar van jouw buren allebei de helft. Zijn de buren onderverzekerd of hebben ze het onderhoud laten liggen, dan wordt het dus een gesprek over de schutting.
Andersom kan ook: de boom van de buren valt op jouw schuur. Die schade claim je volgens de Consumentenbond bij je eigen inboedelverzekering of opstalverzekering. Stormschade is vaak overmacht. Dat betekent dat jij of jouw buren niet aansprakelijk zijn voor schade aan anderen.
Je tuinset valt onder een andere polis
Je schutting, schuur en dak vallen onder de opstalverzekering. Losse spullen niet. Volgens Univé zijn losse spullen in je tuin dus wel verzekerd met je inboedelverzekering. Deze zijn bij stormschade alleen verzekerd met de inboedelverzekering met Buitenshuis dekking. Lemonade stelt nog een voorwaarde: tuinmeubelen of een barbecue kunnen gedekt zijn, mits ze buiten horen te staan én goed vastgezet zijn.
Bomen en planten zijn een apart geval. NN schrijft dat de opstalverzekering die meestal niet dekt, terwijl Interpolis schade aan bomen, struiken en planten vergoedt tot € 1.000.
Wat je nu kunt doen
Tot en met dinsdag is het droog en rustig. Dat is precies het weer om deze klusjes te doen:
- Duw stevig tegen je schutting en kijk naar de palen. Wiebelt er iets of zie je rot, vervang dan die delen. FBTO noemt palen van hardhout die 1 meter in de grond zitten de beste bevestiging.
- Maak je dakgoot leeg. Natte bladeren in afvoerpijpen of dakgoten zorgen voor meer gewicht, waardoor de kans op loslatende onderdelen tijdens een storm groter is, waarschuwt Allianz Direct.
- Berg losse spullen op. Het Verbond van Verzekeraars adviseert om tuinmeubilair en parasols binnen te zetten of goed vast te maken, en om te zorgen dat bloempotten, vuilcontainers, pergola's en barbecues niet kunnen omwaaien.
- Kijk vanaf de grond naar je dak. Liggen er pannen scheef of los, laat ze dan nu vastzetten.
- Haal dode en loshangende takken weg. Snoeien in de herfst moet wel met beleid: lees daarvoor ook ons eerdere stuk 'Deze planten moet je met rust laten in de herfst (en deze moet je wél snoeien)'.
- Zoek je polis erbij. Controleer je eigen risico bij stormschade en of je inboedelverzekering een buitenshuisdekking heeft.
Gaat er toch iets kapot, ga dan niet meteen zelf aan de slag. De meeste verzekeraars vergoeden niet of minder als je de stormschade zelf al hebt gerepareerd, schrijft de Consumentenbond. Interpolis raadt aan om duidelijke foto's van de schade en de situatie te maken en de rekeningen te bewaren. Meld de schade daarna bij je verzekeraar, maar pas nadat je via het KNMI hebt gecheckt of het echt windkracht 7 was.
POPULAIR NIEUWS
Alleen AOW? Dan merk je niets van het hogere belastingtarief in 2027. Heb je er een klein pensioen naast, dan wel
In de peiling van De Hond staat de VVD nog op 12 zetels
Spaargeld nu aan je kinderen geven om box 3 te ontlopen? Het levert je mogelijk maar één jaar voordeel op
Dit kost een dag skiën in Europa
Mobiel abonnement bij KPN of Vodafone? Sinds 1 oktober betaal je meer, en zo haal je dat er per jaar weer uit
Je paspoortnummer gelekt? Zo voorkomen criminelen dat je het doorhebt
Loading