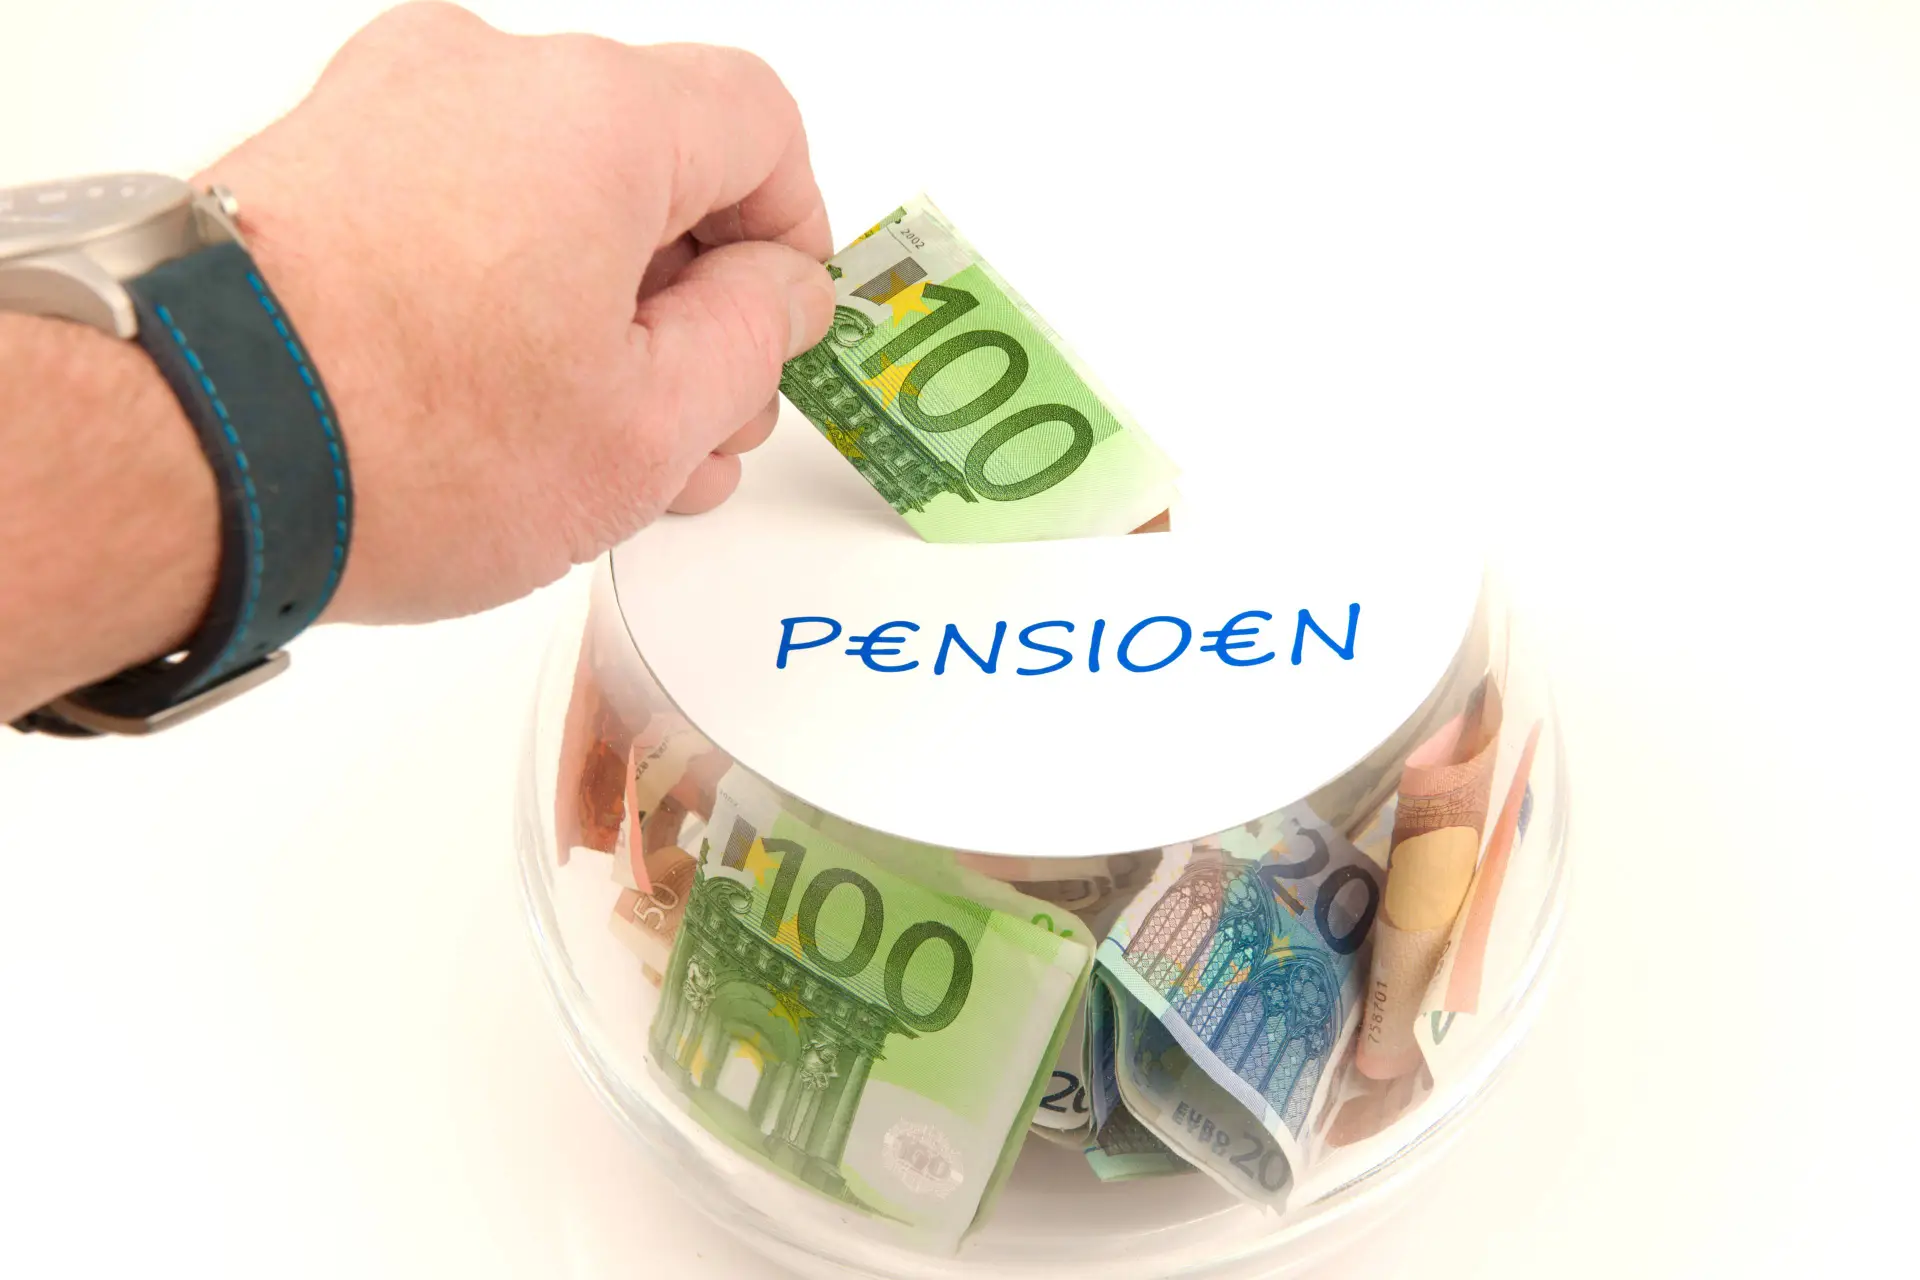
Eerder stoppen klinkt aantrekkelijk. Maar je moet er flink voor in de buidel tasten, op allerlei manieren. Je pensioen valt lager uit en daar komt een tweede effect bovenop dat veel mensen over het hoofd zien: je houdt netto minder over.
Honderden euro's minder per maand
Adviseurs rekenen vaak met 6 tot 8 procent minder pensioen per jaar dat je eerder stopt. In ons rekenvoorbeeld gebruiken we 7 procent. De werkelijke daling verschilt per fonds en per situatie.
Neem iemand die op zijn AOW-leeftijd € 2.400 bruto pensioen per maand zou krijgen:
| Eerder stoppen | Pensioen bruto p/m | Verschil |
| Op AOW-leeftijd | € 2.400 | n.v.t. |
| 1 jaar eerder | € 2.232 | € 168 |
| 3 jaar eerder | € 1.896 | € 504 |
| 5 jaar eerder | € 1.560 | € 840 |
Waarom daalt het pensioen? Je bouwt niets meer op en het fonds moet je langer uitkeren, waardoor het bedrag over meer jaren wordt uitgesmeerd.
De belastingklapper
Voor je AOW-leeftijd betaal je in 2026 over de eerste € 38.883 aan inkomen 35,75 procent belasting. Na je AOW-leeftijd is dat nog maar 17,85 procent. Het verschil zit in de AOW-premie, die je na je AOW-leeftijd niet meer betaalt.
Grofweg scheelt dat bij een jaarinkomen van bijna € 29.000 al ruim € 5.000 per jaar. Heffingskortingen en ander inkomen kunnen dat bedrag veranderen, dus reken het altijd na voor je eigen situatie.
Het AOW-gat
De AOW kun je niet eerder laten ingaan. Stop je op je 64e en is je AOW-leeftijd 67, dan moet je die drie jaar zelf financieren.
Zo maak je het gat kleiner
- Deeltijdpensioen: je werkt minder uren en laat een deel van je pensioen ingaan, als je regeling dat toestaat.
- Spaargeld: je leeft eerst deels van je eigen vermogen.
- RVU: onder voorwaarden kan je werkgever je maximaal drie jaar voor je AOW-leeftijd laten stoppen via de Regeling Vervroegde Uittreding.
- Hoog-laag of laag-hoog: sommige fondsen bieden een tijdelijk hogere uitkering die later daalt, of andersom.
- Een deel in één keer opnemen: dat kan, maar het verlaagt je maandbedrag levenslang.
Let op deze valkuilen
Een eenmaal gemaakte keuze is vaak niet meer terug te draaien. Controleer ook wat de keuze doet met je partnerpensioen. De mogelijkheden verschillen per pensioenuitvoerder en door de overgang naar het nieuwe stelsel zijn algemene uitspraken lastiger. Uiterlijk 1 januari 2028 moeten alle regelingen zijn aangepast. Eerder stoppen blijft in het nieuwe stelsel op meerdere manieren geld kosten.
Meer weten?
POPULAIR NIEUWS
Paulien Cornelisse (50) overleden
VVD wil proberen kleine spaarder te ontzien bij oplossing box 3

Zelfs matig alcoholgebruik verhoogt kankerrisico
Ook met een middeninkomen kun je vanaf 4 januari tot €1.800 uit het Noodfonds Energie krijgen: zo reken je uit of jij recht hebt
Variabel contract bij Greenchoice? Je betaalt vanaf nu ruim €480 per jaar meer voor gas en stroom
Explosieve stijging autisme, maar komt het werkelijk zoveel meer voor?
Loading