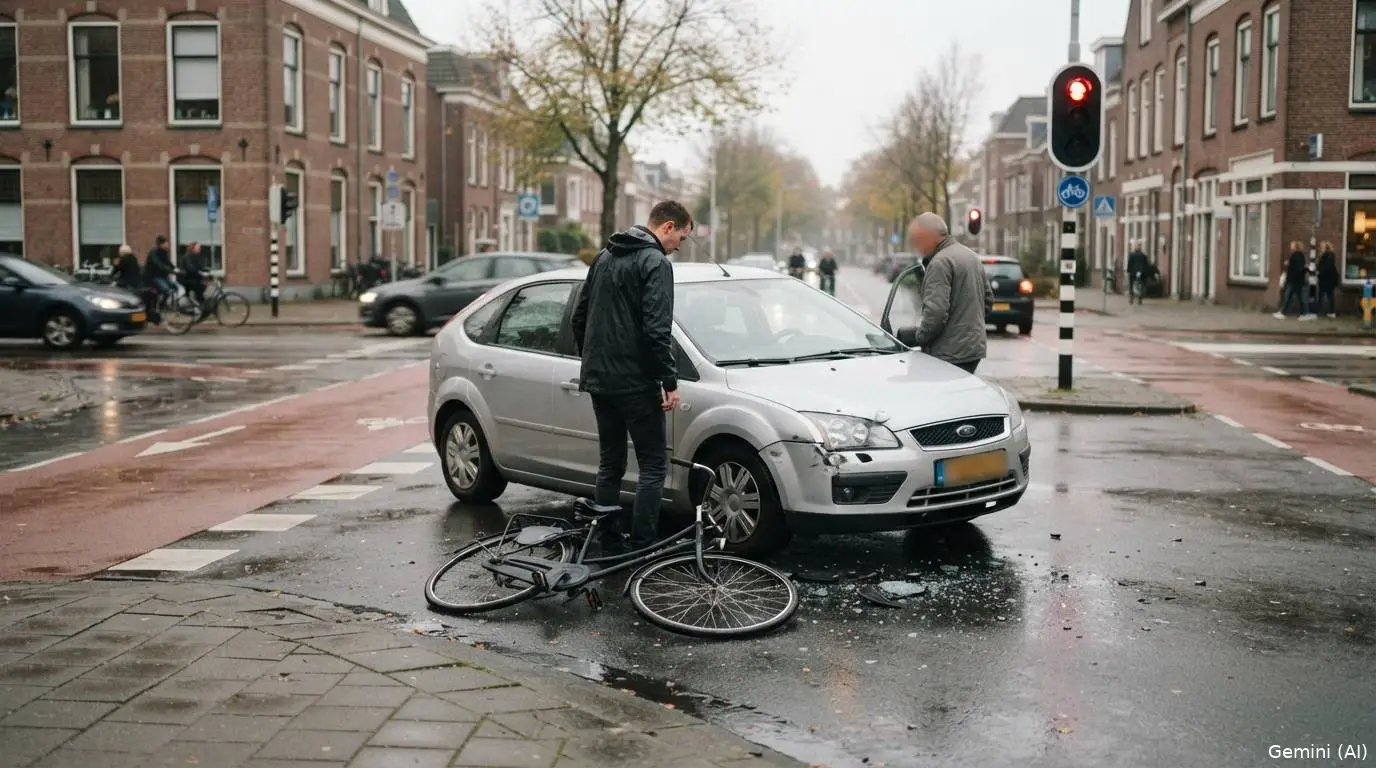
Het licht springt op groen, je trekt op en opeens zie je rechts uit je ooghoek een fietser opduiken die door rood fietst. Een getuige ziet het gebeuren. Het is bizar, maar toch kan die botsing
je duizenden euro's aan extra premie
kosten.
De fietser krijgt bijna altijd minstens de helft vergoed
Fietsers en voetgangers van 14 jaar en ouder krijgen bij een botsing
met een auto minstens de helft van hun schade vergoed, ook als ze zelf
door rood reden. Dat regelt artikel
185 van de Wegenverkeerswet. Kinderen onder de 14 krijgen hun schade
in principe helemaal vergoed.
Alleen bij overmacht ontkomt de automobilist eraan. Dan moet hij
aantonen dat hem niets te verwijten valt en dat hij geen rekening hoefde
te houden met de fout van de fietser. “De lat voor overmacht ligt erg
hoog”, zegt Jorg van Rijn, expert autoverzekeringen bij vergelijker
UnitedConsumers, tegen Radar.
WEL schreef eerder al waarom
je als automobilist toch kunt moeten betalen. Voor je portemonnee
telt nog een tweede vraag: wat doet je eigen verzekeraar met je
schadevrije jaren?
Geen schuld: de schadevrije jaren blijven meestal staan
Dat je verzekeraar de fietser betaalt, betekent niet automatisch dat
jij terugvalt. De verzekeraar beoordeelt apart of jou iets te verwijten
valt. Had je de fietser eerder kunnen zien? Had je langzamer moeten
rijden?
Van Rijn geeft twee voorbeelden uit de praktijk:
- Zicht geblokkeerd. Een auto naast je neemt het zicht weg, de fietser duikt ineens op en je remt meteen. Jou valt niets te verwijten, dus je houdt je schadevrije jaren.
- Bekende lastige plek. Een fietser steekt over waar hoog gras het zicht beperkt. Je kent die plek, maar mindert geen vaart. Omdat je de botsing misschien had kunnen voorkomen, kan het je wel schadevrije jaren kosten.
Hoe het uitpakt, verschilt per verzekeraar en per polis, zegt Van
Rijn in een persbericht van UnitedConsumers. Het staat in je
polisvoorwaarden.
Een schadevergoeding aan een fietser betekent dus niet automatisch dat je no-claimkorting verliest.- Jorg van Rijn, expert autoverzekeringen UnitedConsumers
Wel schuld: de premie kan verdubbelen
Een schade waarvoor je aansprakelijk bent, kost je vaak vijf
schadevrije jaren, schrijft UnitedConsumers. Hoe hard dat aankomt, hangt
af van het aantal jaren dat je had opgebouwd en de korting die daarbij
hoort.
Van Rijn rekent het voor met een automobilist die €100 per maand
betaalt voor zijn autoverzekering. Na de aanrijding zakt hij van nul
naar min vijf schadevrije jaren. Zijn korting vervalt en de premie
verdubbelt naar €200 per maand. Over de eerste vijf verzekeringsjaren
loopt het verschil op tot €3.120.
In cijfers
- 50 procent: wat een fietser van 14 jaar of ouder minstens vergoed krijgt
- 5 schadevrije jaren: wat je vaak kwijt bent na een schade met schuld
- €100 naar €200 per maand: de premie in het voorbeeld van UnitedConsumers
- €3.120: het verschil over de eerste vijf jaar
Terugbetalen kan de terugval soms ongedaan maken
Val je terug, dan kun je overwegen het bedrag dat de verzekeraar aan
de fietser uitkeerde zelf terug te betalen. Daarmee voorkom of herstel
je de terugval. Dat loont als de premiestijging over de jaren hoger
uitvalt dan dat bedrag.
Bij letselschade kan de uitkering flink oplopen en is terugbetalen
niet altijd haalbaar. Vraag je verzekeraar wat de schade jou aan premie
kost en of je kunt terugbetalen.
Je eigen autoschade kun je soms op de fietser verhalen
Met alleen een WA-verzekering betaal je de schade aan je eigen auto
na een botsing meestal zelf. Een allriskverzekering dekt die doorgaans
wel. Nu autoreparaties
steeds duurder worden, is dat geen detail.
Heeft de fout van de fietser bijgedragen aan het ongeluk, dan kun je
hem aansprakelijk stellen voor jouw schade. Dat kan ook als je
verzekeraar de fietser al betaalde. Het bewijs moet dan van jou komen.
Alles vergoed krijg je alleen bij overmacht, schrijft de ANWB.
Maakte je zelf ook een fout, dan draag je een deel. Veel fietsers hebben
een aansprakelijkheidsverzekering voor particulieren (AVP), die jouw
schade dan kan betalen.
Dat is echt een flinke financiële tegenvaller, zeker omdat de schade aan je eigen auto daar nog niet bij zit.- Jorg van Rijn, expert autoverzekeringen UnitedConsumers
Dit doe je direct na de botsing
- Fotografeer de plek, het verkeerslicht, de verkeerssituatie en de schade aan auto en fiets.
- Vul het Europees Schadeformulier in en noteer de gegevens van de fietser.
- Vraag getuigen om hun naam en telefoonnummer.
- Meld de schade bij je verzekeraar en vraag meteen wat die doet met je schadevrije jaren en premie.
- Denk je dat de fietser de botsing veroorzaakte of eraan bijdroeg, stel hem dan schriftelijk aansprakelijk, met je foto’s en getuigen erbij.
Meer weten?
Lees ook
POPULAIR NIEUWS
Zoveel betalen een Belg, een Duitser en jij per maand voor de zorgverzekering
Zo bak je champignons goudbruin in plaats van bleek en slap
Leg je koffer niet op het hotelbed
Wat is het verschil tussen pensioen en een lijfrente?
3 tekenen dat je echt verliefd bent op iemand, volgens een relatietherapeut