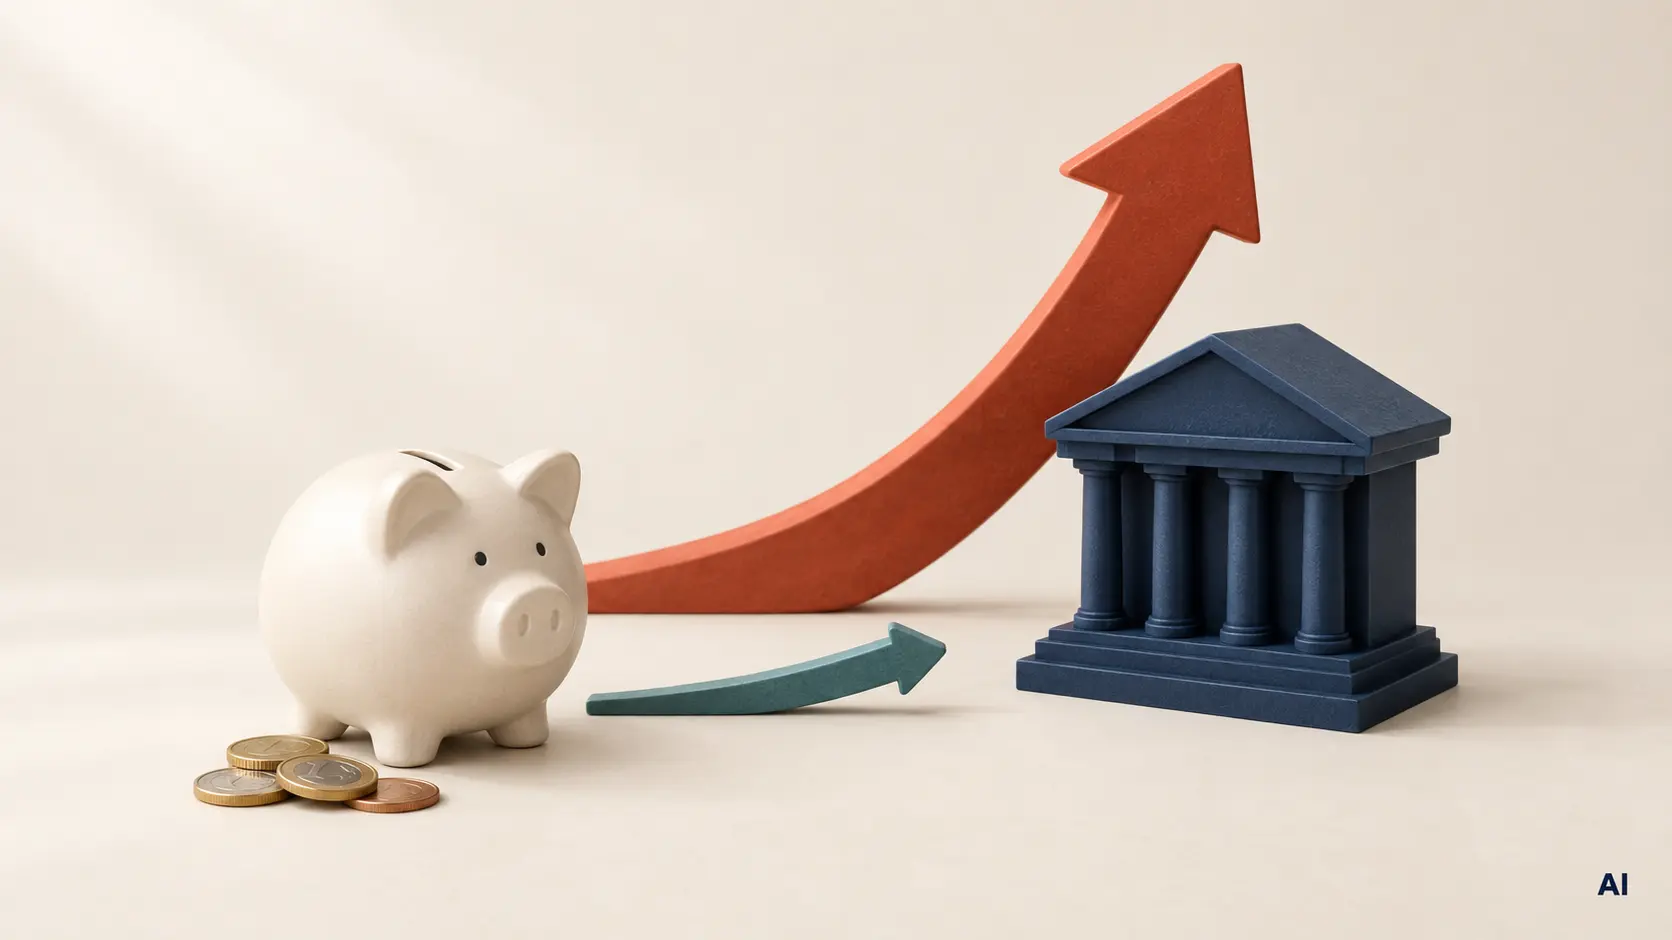
Bij een stijgende rente lijkt de bank twee snelheden te kennen. De rente op nieuwe leningen gaat vooruit, terwijl de vergoeding op spaargeld doorgaans langzamer volgt. Dat is gunstig voor de bank, maar het verschil is niet simpelweg pure winst. Voor spaarders is vooral één vraag interessant: moet je erop blijven wachten?
Niet alle rente beweegt tegelijk
Een hogere leenrente maakt niet meteen de hele leningenportefeuille lucratiever. Wie al een lening heeft met een vaste rente, blijft tijdens de afgesproken rentevaste periode dat tarief betalen. De bank ontvangt de hogere rente dus op nieuwe leningen en, afhankelijk van de afspraken, op leningen met een variabele rente.
Bij vrij opneembaar spaargeld werkt dat anders. Verhoogt een bank de variabele rente van een spaarrekening, dan stijgt de vergoeding ook voor het bestaande geld op die rekening. De extra kosten werken daardoor sneller door dan de extra opbrengsten van nieuw verstrekte leningen. Dat verklaart waarom banken terughoudend kunnen zijn met renteverhogingen voor spaarders.
Een verklaring, geen vrijbrief
Daarmee is niet alles verklaard. In 2024 werd bij onderzoek naar de Nederlandse spaarmarkt vastgesteld dat de concurrentie onvoldoende werkte. Weinig overstappende spaarders betekenden weinig druk op grote banken om meer rente te bieden.
De economische logica is niet ingewikkeld: zolang klanten hun geld laten staan, is er minder noodzaak om extra voor dat geld te betalen. Wie meer concurrentie wil, hoeft daarom niet uitsluitend op een vriendelijk gebaar van zijn huisbank te wachten.
Renteverschil is nog geen nettowinst
Banken kunnen voordeel hebben wanneer hun rente-inkomsten sneller toenemen dan hun rente-uitgaven. Maar de rentemarge is niet hetzelfde als de winst onderaan de streep: ook personeel, administratie en verliezen op leningen kosten geld.
Een verschil tussen twee geadverteerde tarieven vertelt dus niet hoeveel een bank werkelijk verdient. “De banken zijn de grote winnaar” klinkt lekker, maar is zonder verdere cijfers te stellig als conclusie over hun nettowinst.
Wat kun je zelf doen?
Begin bij je eigen rekening: welke rente krijg je, en over welk saldo? Vergelijk niet alleen het percentage, maar ook wat je ervoor moet opgeven. Controleer eventuele actievoorwaarden, opnamebeperkingen, kosten en de bescherming van je spaargeld.
Je hoeft bovendien niet altijd je hele bankrelatie te verhuizen. Bij aanbieders met een losse spaarrekening kun je je betaalrekening bij je vertrouwde bank houden. Zet geld dat je binnenkort nodig hebt liever niet vast: bij een deposito kun je doorgaans niet zomaar tussentijds opnemen, of betaal je daarvoor kosten.
Wat één procentpunt uitmaakt
Een rekenvoorbeeld, geen actuele aanbieding: op een gelijkblijvend saldo van €20.000 levert één procentpunt extra rente over een volledig jaar €200 extra op. Dat is vóór eventuele belasting en kosten, zonder rente-op-rente. Reken dus in euro’s, niet alleen in percentages.
Meer weten?
- DNB: waarom spaarrente trager reageert dan hypotheekrente
- ACM: onderzoek naar concurrentie op de Nederlandse spaarmarkt
- Consumentenbond: een nieuwe spaarrekening openen of overstappen
Lees ook

POPULAIR NIEUWS

Groen gas wordt verplicht: 2 cent per kuub erbij in 2027, tot 14 cent in 2030
Waarom honden blaffen
Deze sporten zijn het beste voor je botten volgens de wetenschap
Voor het eerst is drie jaar vast goedkoper dan één jaar: hoe dat kan (en wanneer het slim is)
Het kabinet kon je energierekening honderden euro's lager maken, maar koos daar niet voor
Hoe minder Nederlanders gas gebruiken, hoe duurder het wordt voor jou als achterblijver
Loading