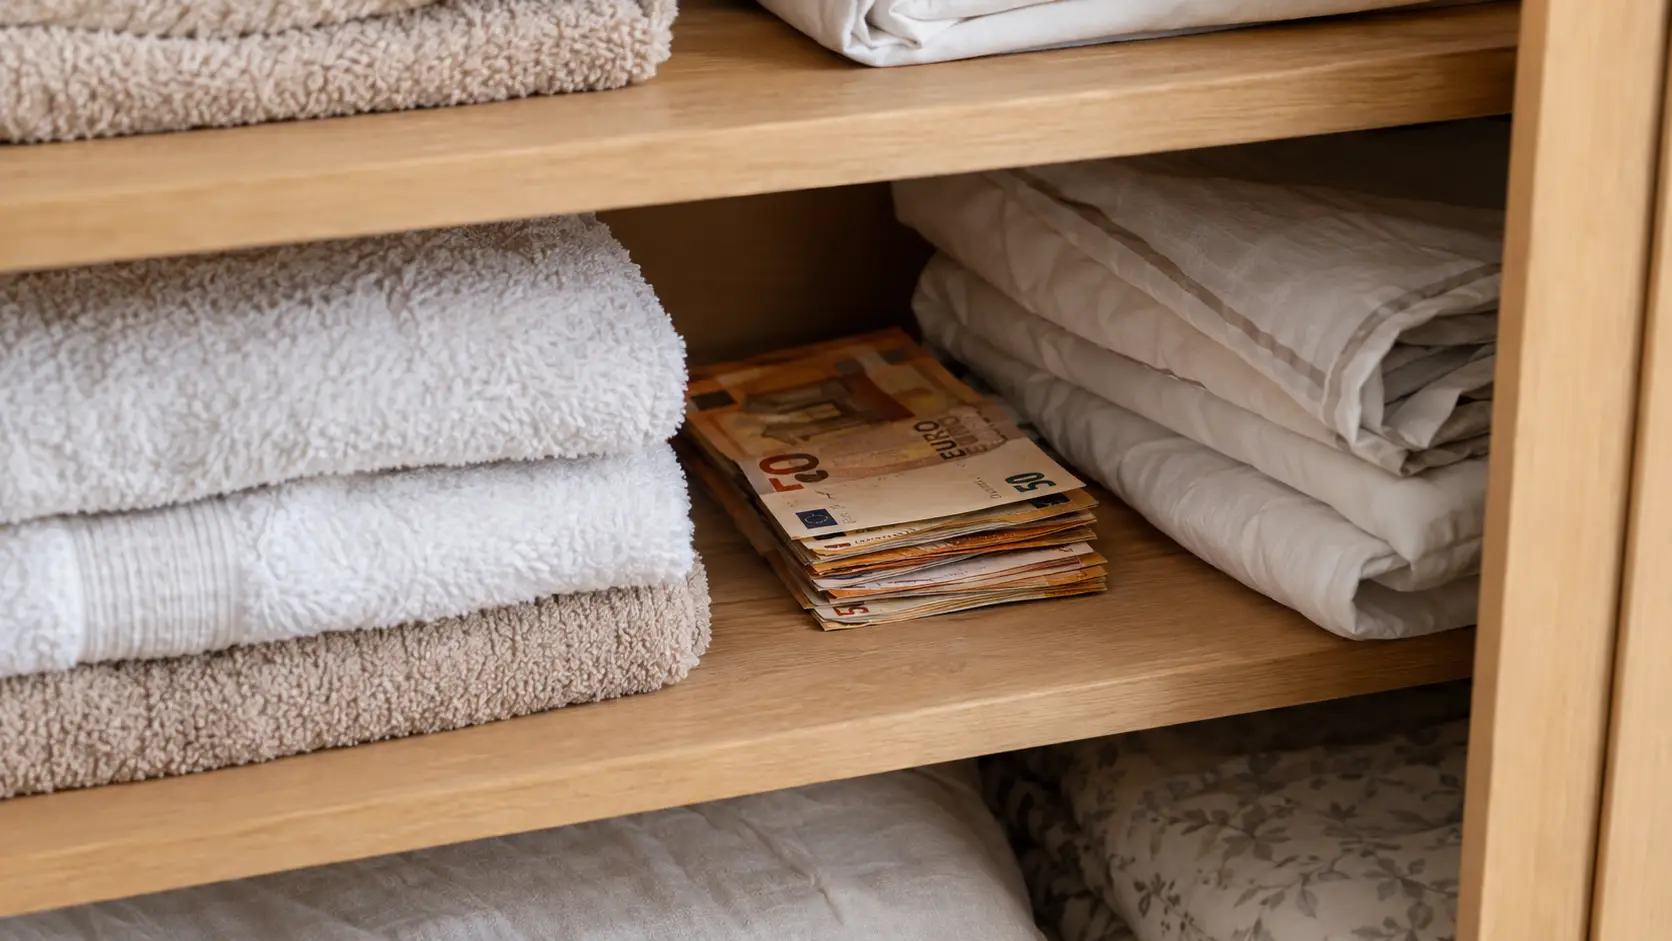
Een envelop in de linnenkast, een sok met briefjes van vijftig of een noodpot voor als de pin uitvalt: contant geld in huis is niet verboden. Toch kijkt de fiscus mee. Wie op de verkeerde dag te veel cash heeft liggen, moet dat opgeven in de aangifte.
Geen maximum, wel een grens
Er bestaat geen wettelijke limiet voor de hoeveelheid contant geld die je thuis mag bewaren. Wat wel telt, is de belastingaangifte: contant geld hoort in box 3, net als spaargeld en beleggingen.
Voor 2026 geldt een vrijstelling van €672 per persoon. Heb je het hele jaar een fiscale partner, dan is dat samen €1.344. Ook minderjarige kinderen hebben een eigen vrijstelling van €672. Ligt er meer, dan geef je het bedrag boven de vrijstelling op.
Alleen 1 januari telt
Het gaat om wat er op 1 januari 2026 in huis lag. Wat je in maart onder het matras schoof, speelt voor de aangifte over 2026 geen rol. Had je op Nieuwjaarsdag al vakantiegeld voor Spanje klaar liggen, dan telt dat wel mee.
Niet alleen bankbiljetten tellen: ook cadeaubonnen, vouchers, het saldo op een chipkaart en vreemde valuta horen erbij. Buitenlands geld reken je om naar euro's tegen de koers van 1 januari.
Wie op Nieuwjaarsdag vakantiegeld klaar had liggen, moet dat ook meetellen
Opgeven is nog niet betalen
Deze nuance verdwijnt in veel koppen. De €672 bepaalt welk deel van je cash buiten box 3 blijft. Of je echt belasting betaalt, hangt af van je totale vermogen. In 2026 is het heffingsvrij vermogen €59.357 per persoon, of €118.714 voor fiscale partners. Blijf je met spaargeld, beleggingen en cash samen onder die grens, dan betaal je niets.
Zit je erboven, dan rekent de fiscus met een fictief rendement. Voor contant geld is dat het lage spaarpercentage: voorlopig 1,28 procent over 2026, belast tegen 36 procent. Tienduizend euro extra cash kost dan ongeveer €46. Ironisch genoeg betaal je zo belasting over rente die je matras nooit uitkeert.
Zo zit het in 2026
- Geen wettelijk maximum aan contant geld thuis
- Vrijstelling: €672 per persoon, €1.344 met fiscale partner
- Peildatum: 1 januari 2026
- Telt mee: cadeaubonnen, vouchers, chipkaartsaldo en vreemde valuta
- Heffingsvrij vermogen box 3: €59.357 per persoon
- Noodpot: €70 per volwassene, €30 per kind
Verzekerd? Vaak maar beperkt
De inboedelverzekering dekt contant geld bij inbraak of brand meestal, maar alleen tot een beperkt bedrag. Per verzekeraar ligt dat ergens tussen €250 en €1.500 per gebeurtenis. Wat daarboven ligt, ben je bij een inbraak kwijt.
Wie later een flinke stapel wil storten, kan vragen verwachten. Banken moeten witwassen tegengaan en kunnen vragen waar het geld vandaan komt. Bewaar dus je opnamebewijzen.
Ook uitgeven gaat niet onbeperkt contant. Sinds 1 januari 2026 mogen winkels en andere handelaren in goederen geen contante betalingen van €3.000 of meer doen of aannemen. Particulieren die onderling verkopen, bijvoorbeeld via Marktplaats, vallen daar niet onder. In 2027 volgt een Europees verbod op contante betalingen vanaf €10.000.
Een volle kluis mag, maar bij inbraak ben je het meeste vaak gewoon kwijt
Een kleine noodpot is wél verstandig
Dat maakt cash in huis niet onverstandig. Het advies is om per huishouden €70 per volwassene en €30 per kind achter de hand te houden, voor het geval elektronisch betalen tot 72 uur uitvalt. Een gezin met twee kinderen komt zo op €200, ruim onder de vrijstelling.
De volgende peildatum is 1 januari 2027. De belastingplannen voor dat jaar liggen nog bij de politiek. Tel rond de jaarwisseling dus even na wat er in huis ligt.
POPULAIR NIEUWS
Elke dag een schone onderbroek, maar ook een schoon T-shirt? Dit is het verschil
Emile Ratelband is kwijt (volgens De Telegraaf)
Inbrekers zoeken eerst hier: de verstopplekken die je beter kunt vergeten
Aflossingsvrije hypotheek en spaargeld? Dit is waarom aflossen vóór 1 januari belasting kan schelen
Heb je zonnepanelen? Zes energieleveranciers betalen in 2027 ineens meer voor je teruggeleverde stroom, zit jij bij een van hen?
Schedel van steenrijke influencer (28) gevonden in pan met wortelsoep
Loading