Goudstaven of zilveren munten thuis in de kluis? Vanaf 2028 betaal je daarover mogelijk elk jaar belasting, met een goud-ETF niet
Economie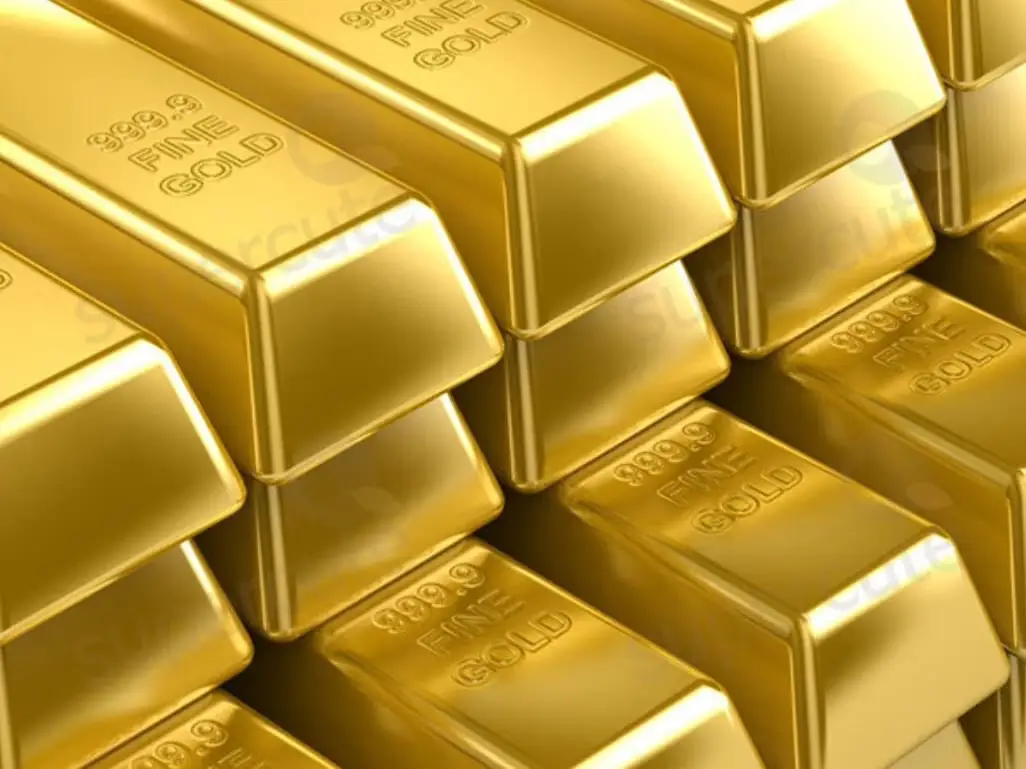
Liggen er goudstaven of zilveren munten in je kluis thuis? Dan kun je vanaf 2028 slechter uit zijn dan iemand die hetzelfde goud via de beurs bezit. In het nieuwe box 3-plan van het kabinet rekent de belegger met een goud-ETF pas af als hij verkoopt. De bezitter van fysiek edelmetaal betaalt mogelijk elk jaar belasting over de koersstijging op papier. Zeker is dat nog niet, want het plan noemt edelmetaal nergens apart.
Wat er in het plan staat
Het kabinet stuurde op 29 september een brief over box 3 naar de Tweede Kamer. Volgens Fintool gaan aandelen, obligaties, opties en andere financiële instrumenten vanaf 2028 onder een vermogenswinstbelasting vallen. Je betaalt dan pas belasting over een waardestijging als je de winst echt binnenhaalt, bijvoorbeeld door te verkopen. De overige bezittingen volgen in 2030.
Belastingadviseur Crop legt in zijn kennisbank uit dat de brief geen definitie van een financieel instrument geeft. De minister noemt alleen voorbeelden: aandelen, obligaties en opties. Vergelijkbare beleggingen zoals crypto, vreemde valuta en edelmetalen worden volgens Crop niet genoemd.
Hetzelfde goud, twee verschillende regels
Dat lijkt een detail, maar het kan veel geld schelen. Forum voor Democratie wees er dinsdag op dat goud- en zilver-ETF's onder de financiële producten vallen die in 2028 overgaan op de vermogenswinstbelasting. Fysiek goud en zilver volgen volgens de partij waarschijnlijk pas in 2030. Tot dat jaar zouden baren en munten onder de vermogensaanwasbelasting blijven vallen. Ook Newsbit schrijft dat fysiek goud en zilver twee jaar langer lijken te moeten wachten.
Bij een vermogensaanwasbelasting betaal je elk jaar belasting over de waardestijging, ook als je niets hebt verkocht. Het goud blijft dus gewoon in de kluis liggen, maar de aanslag moet je wel betalen. Crop noemt precies dat het bezwaar tegen deze heffing: je kunt in de problemen komen omdat de winst nog niet op je rekening staat, terwijl de belasting wel betaald moet worden.
Hetzelfde goud, maar het moment waarop je belasting betaalt, verschilt.
De rekensom: €50.000 aan goud dat 15 procent stijgt
Neem een alleenstaande met €50.000 aan goud en verder geen box 3-rendement. In 2028 stijgt de goudprijs 15 procent. Dat levert €7.500 winst op papier op. We rekenen met de cijfers uit het voorstel: een tarief van 36 procent, zoals Mr FOB meldt, en een heffingsvrij resultaat van €1.000 per persoon (€2.000 voor fiscale partners), volgens Moore MKW.
- Fysieke baren of munten (aanwas): €7.500 min €1.000 is €6.500. Daarover 36 procent geeft €2.340 belasting over 2028, terwijl je niets hebt verkocht.
- Goud-ETF (vermogenswinst): over 2028 betaal je niets over de koersstijging. Je rekent pas af in het jaar dat je verkoopt.
Belastingvrij is die ETF-winst dus niet. Volgens Cryptobenelux is het uitstel van belasting en geen vrijstelling: alleen het moment van afrekenen verandert. Verkoop je later met dezelfde €7.500 winst, dan betaal je bij gelijke regels in dat jaar ook ongeveer €2.340.
Het verschil wordt groter als de goudprijs daarna daalt. In de wet die de Tweede Kamer eerder aannam, kun je verliezen maar beperkt verrekenen en niet met eerdere jaren, schreef Newsbit in februari. Betaal je over 2028 belasting op winst en lijd je in 2029 verlies, dan krijg je dat geld niet direct terug.
In 2027 maakt het nog niets uit
Volgend jaar geldt het oude stelsel nog. De Belastingdienst rekent roerende zaken die je als belegging hebt, zoals goud, tot de overige bezittingen, net als aandelen en ETF's. In 2026 is het forfait voor die categorie 6 procent. Volgens PwC wordt dat in 2027 7,87 procent.
Elke €10.000 aan goud boven je vrijstelling kost je in 2027 dan ongeveer €283 belasting. Valt de hele €50.000 erboven, dan betaal je ongeveer €1.417, tegen €1.080 dit jaar. Wat de goudprijs echt doet, maakt voor die som niet uit. Wat dezelfde verhoging betekent voor gewone beleggers, lees je in €100.000 belegd? Dan betaal je in 2027 mogelijk ruim €1.000 meer belasting.
Sieraden tellen niet mee
Een gouden ketting die je draagt, is geen belegging. Volgens Newsbit zijn bezittingen voor eigen gebruik in principe vrijgesteld. Het gaat dus om goud dat je bewaart als belegging, zoals baren en munten, niet om sieraden die je zelf draagt.
Nog niets is definitief
Crop benadrukt dat het plan nog niet in een wetsvoorstel is uitgewerkt. Het kan dus nog veranderen of helemaal niet doorgaan. Voor direct gehouden crypto is het al duidelijker: volgens de ontwerpnovelle valt die vanaf 2028 voorlopig wél onder de aanwasbelasting. Voor edelmetaal staat zo'n zin er niet in. Of een bepaald goudfonds, ETF of ETC onder de nieuwe regels valt, hangt volgens Newsbit af van de juridische vorm van het product en de uiteindelijke wettekst. De novelle moet vóór 31 december door de Eerste Kamer zijn aangenomen.
En de kluis zelf?
Bewaar je goud thuis, kijk dan ook naar je verzekering. Volgens Investeringsgoud.nl zijn edelmetalen en munten bij Interpolis standaard tot €7.500 tegen diefstal verzekerd. In een gekeurde kluis (minimaal Euronorm 1143-1 CEN II of een waardeberging van minstens €23.000) is dat maximaal €200.000 per object of verzameling. Andere verzekeraars hebben vergelijkbare, maar niet dezelfde voorwaarden. Een kluis van minder dan 1.000 kilo moet meestal vastzitten aan vloer of muur. Voor contant geld gelden weer andere regels, die we beschreven in Zoveel contant geld mag je in 2026 belastingvrij thuis hebben.
Wat je nu kunt doen
- Zet op een rij wat belegging is (baren, munten) en wat je zelf gebruikt (sieraden). Alleen het eerste hoort in box 3.
- Reken voor 2027 met het forfait van 7,87 procent over het deel boven je vrijstelling. Dan is fysiek goud nog niet duurder dan een ETF.
- Denk je erover om fysiek goud te ruilen voor een ETF? Wacht de definitieve wettekst af en controleer of het product echt als financieel instrument geldt.
- Bewaar je aankoopbewijzen. Die heb je nodig voor de verzekering en straks mogelijk ook om je werkelijke rendement aan te tonen.
- Kijk in je polis hoeveel edelmetaal er thuis verzekerd is en welke kluis je verzekeraar eist.
Bronnen: Crop, Forum voor Democratie, Newsbit, Fintool, PwC, Moore MKW, Mr FOB, Cryptobenelux, Cryptoklaar, Investeringsgoud.nl


POPULAIR NIEUWS
Zoveel contant geld mag je in 2026 belastingvrij thuis hebben
Spaargeld bij ING, Rabobank of ABN AMRO? Elders krijg je nu rond de 3 procent, en zoveel loop je per jaar mis op €50.000
Had Yeşilgöz het dommer kunnen aanpakken? De VVD peilt nog 12 zetels
Deze geelgroene sticker is nu verplicht op Finse auto's: komt het ook naar Nederland?
Laadpalen langs de snelweg: straks wel een stekker, maar geen stroom?
Heb jij nog een doos op zolder? Deze oude videobanden zijn tienduizenden euro's waard
Loading