Beleggers krijgen in het nieuwe box 3 waar ze jaren om vroegen. Ze betalen belasting over echte winst en niet over koersstijgingen op papier. Toch zit er een addertje onder het gras. Wie trouwt, scheidt, schenkt of overlijdt, moet mogelijk alsnog afrekenen over winst die nooit is verzilverd.
Wat er verandert
De Tweede Kamer stemde vorige week in met een aanpassing van de Wet werkelijk rendement box 3. Daardoor vallen niet alleen vastgoed en aandelen in start-ups onder de vermogenswinstbelasting, maar alle financiële instrumenten. Denk aan aandelen, obligaties en opties.
Een waardestijging wordt pas belast als u die echt binnenhaalt, meestal bij verkoop. Zo betaalt niemand belasting over geld dat hij nog niet heeft.
Het kabinet wil het nieuwe stelsel op 1 januari 2029 invoeren, een jaar later dan gepland. De Eerste Kamer moet nog instemmen.
Het addertje: grote levensmomenten
Verkoop is niet het enige moment waarop u moet afrekenen. Dat moment komt ook als een bezitting uit uw box 3-vermogen verdwijnt. Dat kan gebeuren als u trouwt in gemeenschap van goederen, als u scheidt en als u overlijdt. Ook een schenking van beleggingen telt als overdracht.
Het gevolg: u betaalt belasting over koerswinst die zich heeft opgebouwd. Toch is er niets verkocht en is er geen euro op uw rekening bijgekomen.
Trouwen kost niet meteen geld
Voor wie nu trouwt, valt het vaak mee. Sinds 2018 geldt standaard een beperkte gemeenschap van goederen. Wat u vóór het huwelijk al bezat, blijft dan in principe van uzelf. Een bruiloft leidt dus niet automatisch tot een aanslag.
Dat ligt anders als u via de notaris een volledige gemeenschap van goederen afspreekt. Dan gaat de helft van uw beleggingen naar uw partner, en dat telt als een moment om af te rekenen. Bij een scheiding waarin gezamenlijke beleggingen worden verdeeld, kan opnieuw een rekening volgen.
Belasting uitstellen? Nog niet
JA21-Kamerlid Michiel Hoogeveen wilde de belasting bij trouwen en scheiden uitstellen tot het moment van verkoop. Het kabinet raadde zijn voorstel af. Het zou niet op tijd uitvoerbaar zijn en er was geen geld voor gevonden. De Kamer stemde het voorstel in februari weg.
Ook belastingadviseurs vroegen om uitstel, omdat er bij een scheiding vaak geen geld vrijkomt om de belasting te betalen.
In de Kamercommissie voor Financiën gaf Hoogeveen een voorbeeld van twee vijftigers met beleggingen. 'Wie niet trouwt of scheidt, betaalt pas belasting als de aandelen worden verkocht. (...) Maar wie trouwt of scheidt, moet direct afrekenen terwijl er niets is verkocht en er geen euro is binnengekomen.'
Het kabinet kijkt pas opnieuw naar uitstel bij de volgende stap: een volledige vermogenswinstbelasting. Daarvoor wordt 2030 genoemd. Of dat jaar wordt gehaald, is de vraag.
Wat betekent dit voor u?
- Wilt u trouwen in volledige gemeenschap van goederen en heeft u veel beleggingen? Regel het dan liever vóór 2029. Onder het huidige stelsel is er nog geen moment waarop u over koerswinst afrekent. Vraag advies aan een notaris of fiscalist.
- Overweegt u te scheiden en heeft u samen beleggingen? Houd er bij de verdeling rekening mee dat de fiscus een deel kan opeisen.
- Gaat u beleggingen schenken of nalaten? Ook dan komt de fiscus langs, zonder dat er iets is verkocht.
Meer weten?
- Tweede Kamer: Novelle uitbreiding vermogenswinstbelasting box 3tweedekamer
- Rijksoverheid: Plannen voor werkelijk rendement in box 3rijksoverheid
Lees ook
POPULAIR NIEUWS
Wat verdient een buschauffeur? Minder dan een startende leraar, en daar gaat de dreigende staking over
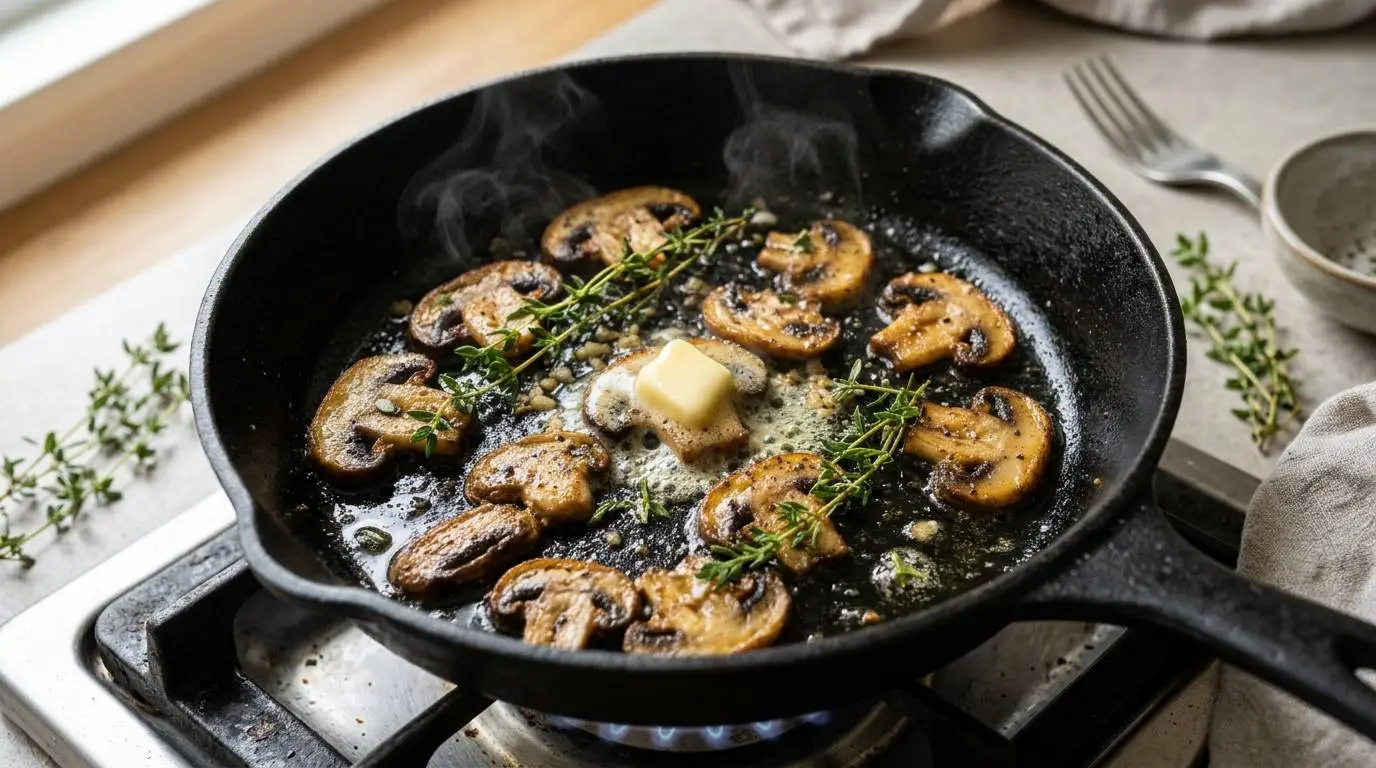
Zo bak je champignons goudbruin in plaats van bleek en slap
Leg je koffer niet op het hotelbed
Zo kies je een matras die bij je lichaam past, volgens de Duitse consumententest
Met €1.200 per maand naar Hongarije: op het platteland lukt het, in Boedapest niet